Aplikasi Dompet Digital: Cara Menggunakan Pembayaran Seluler dengan Kontrol Lebih Baik
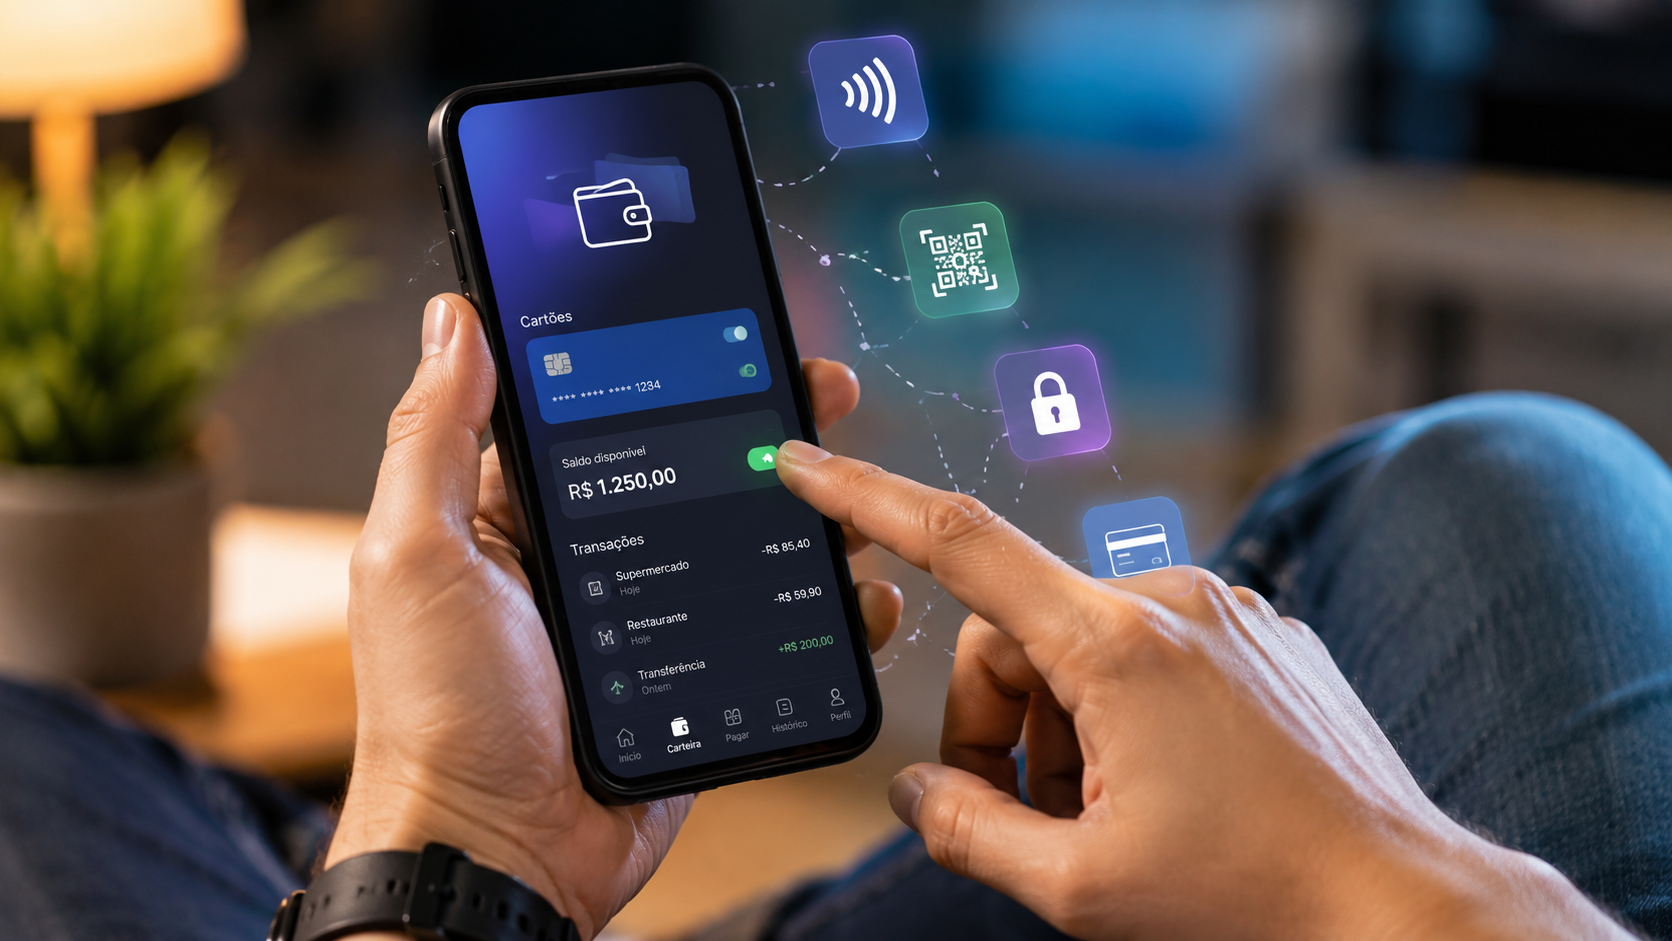
Membayar menggunakan ponsel sudah menjadi bagian dari rutinitas banyak orang, baik di toko roti terdekat, di transportasi umum, saat melakukan pembelian online, atau berbagi tagihan dengan teman. Kemudahannya memang bagus, tetapi penggunaan yang tidak terorganisir dapat menyebabkan kebingungan terkait batasan, saldo, tagihan ganda, penipuan, dan pengeluaran kecil yang tidak disadari.
Aplikasi dompet digital membantu memusatkan pembayaran, kartu, dan transfer di satu tempat, tetapi cara kerjanya tidak sama di setiap negara. Beberapa solusi menggunakan pembayaran tanpa kontak, yang lain menggunakan kode QR, saldo internal, akun pembayaran, transfer instan, atau integrasi dengan bank lokal.
Poin terpenting adalah memahami bahwa kemudahan tidak menggantikan kendali. Sebelum mengandalkan ponsel Anda sebagai alat pembayaran utama, ada baiknya mengetahui cara kerja teknologi tersebut, tindakan pencegahan dasar apa yang diperlukan, dan dalam situasi apa panduan dari lembaga keuangan, dukungan resmi, atau badan perlindungan konsumen mungkin dibutuhkan.
Apa sebenarnya dompet digital dalam praktiknya?
Dompet digital adalah alat yang memungkinkan Anda menyimpan metode pembayaran dalam lingkungan elektronik. Dompet digital dapat menyimpan kartu, saldo, tanda terima, informasi tagihan, kunci pembayaran, kartu virtual, atau kredensial yang digunakan untuk mengotorisasi pembelian melalui ponsel.
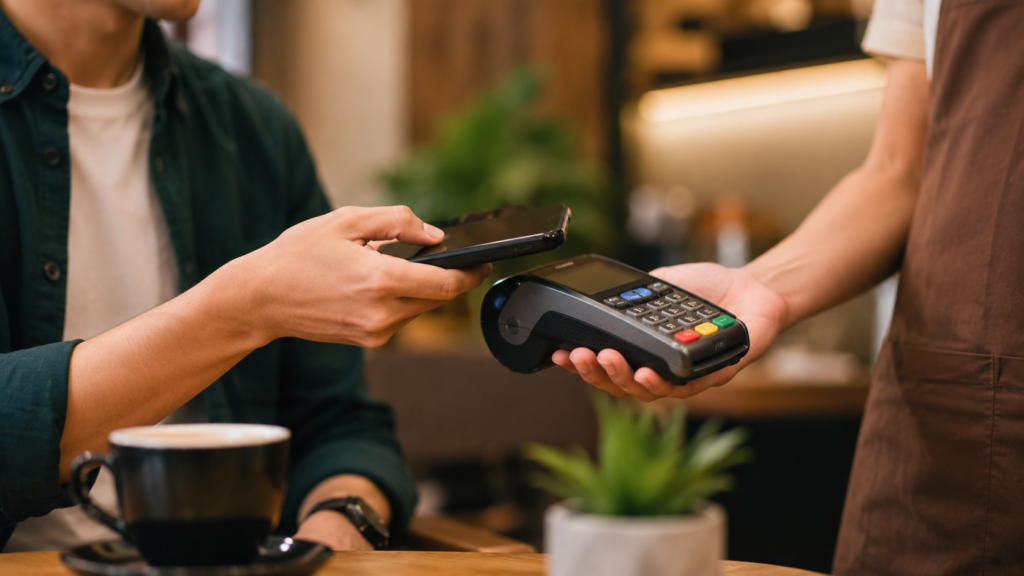
Dalam praktiknya, dompet digital bertindak sebagai jembatan antara pengguna, tempat usaha, dan lembaga yang memproses pembayaran. Ketika seseorang mendekatkan ponselnya ke terminal pembayaran, memindai kode, atau mengkonfirmasi pembelian online, dompet digital akan mengirimkan informasi yang diperlukan untuk memvalidasi transaksi.
Ini tidak berarti semua uang berada di dalam aplikasi. Dalam banyak kasus, biaya didebet dari kartu terdaftar atau akun yang terhubung. Dalam kasus lain, jumlah tersebut tetap sebagai saldo di platform itu sendiri, yang memerlukan perhatian lebih terhadap aturan penarikan, batasan, perlindungan, biaya, dan dukungan.
Aplikasi dompet digital yang digunakan sehari-hari
Dalam kehidupan sehari-hari, aplikasi jenis ini dapat digunakan untuk membayar pembelian langsung, pembelian online, langganan, transportasi, pengiriman, layanan, tagihan, atau transfer antar individu. Formatnya bervariasi tergantung pada negara, sistem keuangan lokal, dan teknologi yang diterima oleh bisnis.
Di Brasil, pembaca umumnya mengaitkan pembayaran digital dengan Pix, kode QR, kartu nirsentuh, dan kartu virtual. Di negara lain, pengalaman tersebut mungkin lebih bergantung pada kartu nirsentuh, transfer lokal, kode instan, saldo prabayar, atau integrasi dengan bank dan operator.
Cara terbaik untuk menggunakannya secara bertanggung jawab adalah dengan memisahkan fungsi kemudahan dari fungsi keuangannya. Dompet digital memfasilitasi pembayaran, tetapi pengecekan laporan, batasan, tanda terima, dan sengketa tetap perlu dilakukan dengan hati-hati, terutama jika ada pembelian cicilan, konversi mata uang, atau biaya internasional.
Cara kerja pembayaran seluler
Pembayaran seluler dapat menggunakan berbagai teknologi. Pembayaran tanpa kontak biasanya bergantung pada komunikasi jarak pendek antara perangkat dan terminal pembayaran, sedangkan kode QR menggunakan pemindaian gambar untuk mengidentifikasi pembayaran atau penerima.
Tersedia juga opsi pembayaran melalui tautan, tombol di toko online, transfer instan, dan kartu virtual. Dalam semua kasus, sistem perlu memverifikasi identitas pengguna, asal uang, jumlah, penerima, dan otorisasi mereka sebelum menyelesaikan transaksi.
Contoh sederhana di Brasil adalah membeli sesuatu di apotek. Pelanggan dapat mendekatkan ponsel mereka ke alat pembaca kartu, memasukkan PIN jika perlu, dan menerima struk di kartu atau aplikasi perbankan mereka. Jika alat pembaca kartu tidak memiliki akses internet atau baterai ponsel habis, metode pembayaran lain akan diperlukan.
Saat bepergian ke luar negeri, prosesnya dapat sangat bervariasi. Kartu yang diterima di Brasil mungkin tidak diterima di negara lain, dompet digital mungkin memerlukan validasi tambahan, dan biaya dapat mencakup konversi mata uang, pajak, atau biaya lain tergantung pada kontrak dan peraturan yang berlaku.
Cara mengevaluasi sebelum mendaftarkan kartu atau saldo.
Sebelum mendaftarkan kartu, hal pertama yang perlu diperiksa adalah apakah aplikasi tersebut diunduh dari toko aplikasi resmi untuk sistem operasi Anda. Aplikasi palsu, tautan yang diterima melalui pesan, dan halaman yang menyamar sebagai bank adalah risiko umum dalam penipuan pembayaran.
Selanjutnya, ada baiknya meninjau izin, otentikasi, dan notifikasi. Dompet yang memungkinkan pembayaran tanpa kata sandi, biometrik, atau peringatan transaksi mungkin kurang cocok bagi mereka yang berbagi perangkat, menggunakan ponsel mereka di tempat kerja, atau sering bepergian ke tempat-tempat ramai.
Penting juga untuk memahami apakah aplikasi tersebut menyimpan saldo internal. Membiarkan uang menganggur di suatu platform bisa nyaman untuk jumlah kecil, tetapi tidak boleh secara otomatis diperlakukan seperti rekening bank tradisional. Aturan perlindungan, penarikan, pemblokiran, dan dukungan bervariasi tergantung pada negara, lembaga, dan kontrak.
Jika ragu mengenai perlindungan saldo, penarikan dana, sengketa, atau tanggung jawab atas penipuan, pembaca harus berkonsultasi dengan saluran resmi aplikasi, bank penerbit, dan lembaga perlindungan konsumen yang berlaku di wilayah mereka. Dalam hal kerugian finansial yang signifikan, panduan khusus mungkin diperlukan.
Panduan langkah demi langkah yang aman untuk memulai.
Langkah pertama adalah memilih aplikasi yang kompatibel dengan perangkat Anda dan metode pembayaran yang sudah Anda gunakan. Anda tidak perlu mendaftarkan semua kartu Anda atau mempertahankan saldo tinggi untuk menguji alat ini dengan aman.
Langkah kedua adalah mengaktifkan kunci layar, kata sandi yang kuat, biometrik (jika tersedia), dan otentikasi dua langkah. Lapisan keamanan ini tidak menghilangkan risiko, tetapi mengurangi kemungkinan seseorang mengakses dompet jika ponsel hilang, dicuri, atau digunakan oleh orang lain.
Selanjutnya, daftarkan hanya satu kartu atau metode pembayaran dengan risiko lebih rendah. Untuk pembelian online, kartu virtual dapat membantu dalam hal kontrol karena memungkinkan Anda untuk membatasi penggunaan, membatalkan kredensial, dan memisahkan pembelian berulang dari pembelian sekali pakai, jika fitur ini tersedia di bank.
Terakhir, lakukan pembelian kecil dan periksa seluruh prosesnya: jumlah yang diotorisasi, tanda terima, pemberitahuan, transaksi pada laporan rekening Anda, dan nama toko. Tes ini menunjukkan apakah dompet berfungsi dan membantu mengidentifikasi tagihan dengan nama yang berbeda dari yang ditampilkan di toko.
Kesalahan umum yang mengurangi kendali
Kesalahan umum adalah menggunakan ponsel Anda untuk membayar semuanya tanpa memeriksa laporan rekening terlebih dahulu. Karena transaksinya cepat, jumlah kecil dapat bertambah banyak untuk transportasi, makanan, langganan, pengiriman barang, dan pembelian impulsif.
Masalah lain adalah mendaftarkan beberapa kartu tanpa mengetahui kartu mana yang ditetapkan sebagai kartu default. Hal ini dapat menyebabkan tagihan pada kartu yang salah, penggunaan limit kredit yang tidak diinginkan, pembayaran menggunakan kartu kredit padahal seharusnya kartu debit, atau kesulitan menemukan transaksi di kemudian hari.
Mengkonfirmasi pembayaran dengan terburu-buru juga berisiko. Dalam transfer, kode QR, dan pembayaran melalui tautan, nama penerima, jumlah, dan deskripsi perlu diperiksa sebelum otorisasi. Setelah transaksi selesai, pemulihan uang bisa sulit atau bergantung pada analisis oleh lembaga tersebut.
Contoh realistisnya adalah seseorang yang menerima permintaan mendesak melalui pesan teks, yang konon dari kerabat, dan mentransfer uang tanpa menelepon untuk konfirmasi. Situasi seperti ini membutuhkan jeda, verifikasi melalui saluran lain, dan kewaspadaan terhadap tekanan emosional atau urgensi yang dibuat-buat.
Cara menyesuaikan penggunaannya dengan konteks dan negara Anda.
Tidak semua dompet digital sama bermanfaatnya bagi semua orang. Seseorang yang tinggal di ibu kota dengan banyak bisnis yang menerima pembayaran tanpa kontak mungkin sering menggunakan ponsel mereka, sementara seseorang yang tinggal di daerah dengan koneksi internet yang tidak stabil mungkin perlu menyimpan kartu fisik atau uang tunai untuk keadaan darurat.
Pendapatan juga memengaruhi cara Anda menggunakannya. Bagi mereka yang memiliki anggaran terbatas, idealnya adalah menetapkan batas rendah, menghindari saldo menganggur, dan memeriksa pengeluaran setiap hari. Bagi mereka yang menggunakan dompet digital saat bepergian, fokusnya harus pada nilai tukar mata uang, IOF (pajak Brasil atas transaksi keuangan), biaya, penerimaan lokal, dan dukungan dalam bahasa lain.
Usia dan tingkat keakraban digital juga penting. Seorang pemula mungkin mulai dengan pembayaran langsung yang sederhana dan mengaktifkan notifikasi, sementara seseorang di tingkat menengah mungkin mengatur kartu virtual berdasarkan tujuan, memisahkan pembelian berulang, dan meninjau izin lebih sering.
Aturan hukum berbeda-beda di setiap negara. Hak sengketa, jangka waktu pengembalian dana, perlindungan terhadap penipuan, asuransi escrow, dan tanggung jawab atas transaksi yang tidak sah dapat berbeda di setiap yurisdiksi. Oleh karena itu, membaca kontrak dan melalui saluran resmi tetap menjadi bagian dari proses.
Batasan keamanan, privasi, dan keseimbangan
Keamanan bergantung pada kombinasi teknologi, perilaku, dan dukungan. Biometrik, kata sandi, tokenisasi, penguncian jarak jauh, dan peringatan memang membantu, tetapi tidak melindungi dari semua penipuan, terutama ketika pengguna sendiri yang mengotorisasi transfer ke penerima yang salah.
Privasi juga perlu diperhatikan. Saat menggunakan dompet digital, pengguna mungkin membagikan data transaksi, perkiraan lokasi, perangkat, kartu, kebiasaan belanja, dan informasi kontak, sesuai dengan izin dan kebijakan platform tersebut.
Saldo internal harus ditangani dengan hati-hati. Menabung dalam jumlah kecil untuk penggunaan sehari-hari mungkin masuk akal dalam beberapa kasus, tetapi menyimpan sejumlah besar uang tanpa memahami perlindungan yang berlaku akan meningkatkan risiko keuangan. Perlindungan dapat bervariasi tergantung pada negara, jenis lembaga, dan struktur rekening.
Aturan bijak adalah hanya menyimpan sejumlah uang yang Anda butuhkan segera di dompet Anda, jika Anda memiliki saldo terpisah. Untuk dana darurat, rekening bank atau produk keuangan yang diatur mungkin memiliki aturan perlindungan yang lebih jelas, tetapi ini juga bergantung pada peraturan perundang-undangan setempat.
Kapan harus mencari bantuan atau dukungan khusus.
Layanan dukungan resmi harus dihubungi jika terdapat tagihan yang tidak dikenal, pembayaran ganda, kehilangan ponsel, dugaan intrusi, pemblokiran akun, transfer ke orang yang salah, atau kesulitan mengakses saldo. Semakin cepat masalah dilaporkan, semakin besar peluang untuk dilakukan analisis yang tepat.
Jika terjadi penipuan, tidak disarankan untuk bernegosiasi langsung dengan orang asing atau mengikuti instruksi yang diterima melalui pesan. Tindakan paling aman adalah menggunakan saluran resmi aplikasi, bank, atau penerbit kartu, dan mengajukan laporan polisi atau pengaduan sesuai dengan negara dan tingkat keparahan situasi.
Bantuan profesional mungkin diperlukan ketika nilai yang terlibat tinggi, kerugian berulang, klaim yang ditolak, penyalahgunaan data pribadi, atau sengketa kontrak. Di Brasil, tergantung pada situasinya, konsumen dapat mencari bantuan dari Procon (lembaga perlindungan konsumen), lembaga keuangan, consumidor.gov.br (situs web pemerintah), atau penasihat hukum.
Bagi bisnis, pekerja lepas, dan toko, dibutuhkan kehati-hatian yang lebih besar. Menerima pembayaran melalui dompet digital memerlukan kontrol atas penerimaan, rekonsiliasi, penerbitan faktur pajak jika berlaku, pencegahan penolakan pembayaran, dan pemisahan dana pribadi dan bisnis.
Daftar periksa praktis
- Unduh aplikasi hanya dari toko aplikasi resmi perangkat Anda.
- Aktifkan kunci layar, kata sandi yang kuat, dan biometrik sebelum mendaftarkan kartu apa pun.
- Daftarkan hanya satu metode pembayaran dengan risiko terendah terlebih dahulu.
- Periksa kartu mana yang ditetapkan sebagai metode pembayaran default.
- Aktifkan notifikasi untuk setiap pembelian, transfer, atau upaya login.
- Cobalah dengan pembelian kecil dan periksa transaksinya di laporan rekening Anda.
- Hindari menyimpan saldo besar tanpa memahami aturan perlindungan dan penarikan.
- Periksa nama penerima, jumlah, dan deskripsi sebelum mengkonfirmasi kode QR atau tautan.
- Gunakan kartu virtual untuk pembelian online jika bank Anda menawarkan fitur ini.
- Singkirkan kartu lama, kedaluwarsa, atau yang tidak dapat digunakan.
- Simpanlah struk pembelian penting sampai muncul di laporan rekening bank Anda.
- Sediakan metode pembayaran cadangan jika terjadi kerusakan baterai, internet, atau sistem.
- Segera blokir dompet dan kartu SIM Anda jika ponsel Anda hilang atau dicuri.
- Carilah dukungan resmi jika Anda mengalami tagihan yang tidak dikenal, penipuan, atau saldo yang diblokir.
Kesimpulan
Pembayaran seluler dapat mempermudah rutinitas Anda, tetapi memerlukan kehati-hatian yang sama seperti keputusan apa pun yang melibatkan uang. Kontrol bukan hanya tentang membayar dengan cepat, tetapi juga tentang mengetahui dari mana uang itu berasal, kepada siapa uang itu dikirim, bagaimana cara mengajukan keberatan atas suatu transaksi, dan batasan apa yang sesuai dengan anggaran Anda.
Dompet digital yang terkonfigurasi dengan baik dapat membantu dalam hal pengaturan keuangan jika pengguna menjaga kata sandi yang kuat, notifikasi aktif, saldo yang moderat, dan sering memeriksa laporan. Penggunaan yang bertanggung jawab juga mempertimbangkan negara, pendapatan, jenis pembelian, koneksi internet yang tersedia, dan peraturan lembaga yang bersangkutan.
Pernahkah Anda mengalami kesulitan membayar menggunakan ponsel Anda? Apakah kekhawatiran terbesar Anda adalah masalah keamanan, pengendalian pengeluaran, kesalahan penagihan, atau cara kerja aplikasi tersebut?
Apakah ada situasi spesifik dalam kehidupan sehari-hari Anda di mana dompet digital bermanfaat, tetapi tetap menimbulkan rasa tidak aman?
Pertanyaan yang Sering Diajukan
Apakah dompet digital sama dengan bank?
Tidak selalu. Beberapa dompet digital terhubung dengan bank, sementara yang lain berfungsi sebagai akun pembayaran, aplikasi transfer, atau metode otentikasi kartu. Aturan perlindungan, saldo, dan dukungan bervariasi tergantung pada lembaga dan negara.
Apakah aman melakukan pembayaran tanpa kontak menggunakan ponsel?
Keamanan dapat terjamin jika perangkat memiliki kunci layar, otentikasi, dan notifikasi aktif. Meskipun demikian, pengguna tetap perlu memeriksa nilai-nilai tersebut dan selalu memperbarui sistem. Keamanan bergantung pada teknologi dan perilaku.
Apa yang harus saya lakukan jika saya membayar kepada orang yang salah?
Segera hubungi dukungan resmi aplikasi atau bank yang digunakan untuk transaksi tersebut. Jangan mencoba menyelesaikan masalah dengan perantara yang tidak dikenal. Tergantung pada negara dan metode pembayaran, pengembalian dana mungkin tunduk pada peninjauan, peraturan setempat, dan kerja sama penerima.
Apakah tidak apa-apa membiarkan uang menganggur di dompet Anda?
Untuk pengeluaran kecil sehari-hari, dalam beberapa kasus hal ini bisa praktis. Untuk jumlah yang lebih besar, penting untuk memahami apakah ada perlindungan, batasan waktu penarikan, biaya, dan apa yang terjadi jika platform diblokir atau mengalami kegagalan. Aturan berubah sesuai dengan kontrak dan peraturan perundang-undangan.
Bisakah saya menggunakan dompet digital saat bepergian ke luar negeri?
Ya, selama aplikasi, kartu, dan negara tujuan kompatibel. Sebelum bepergian, periksa nilai tukar, biaya, pajak, penerimaan lokal, dan dukungan. Sebaiknya juga membawa metode pembayaran cadangan.
Bagaimana cara mengontrol pengeluaran kecil yang dilakukan menggunakan ponsel saya?
Aktifkan notifikasi, tinjau laporan Anda setiap minggu, dan pisahkan kategori seperti makanan, transportasi, langganan, dan pembelian online. Pengeluaran kecil mudah dilupakan ketika pembayaran jatuh tempo terlalu cepat. Batas bulanan membantu menjaga kejelasan.
Apa yang harus Anda lakukan jika ponsel Anda dicuri atau hilang?
Gunakan fungsi penguncian jarak jauh perangkat, beri tahu bank atau penerbit kartu Anda, dan hapus akses ke dompet Anda melalui saluran resmi. Disarankan juga untuk memblokir kartu SIM dan mengubah kata sandi penting. Jika ada transaksi mencurigakan, ajukan sengketa sesegera mungkin.
Referensi yang bermanfaat
FTC — penipuan yang melibatkan pembayaran melalui aplikasi: FTC — aplikasi pembayaran
BIS — Pembayaran dan Adopsi Instan: BIS — pembayaran cepat
Bank Sentral — keamanan dalam Pix: BCB — Keamanan Pix