डिजिटल वॉलेट ऐप्स: मोबाइल भुगतान को अधिक नियंत्रण के साथ कैसे उपयोग करें
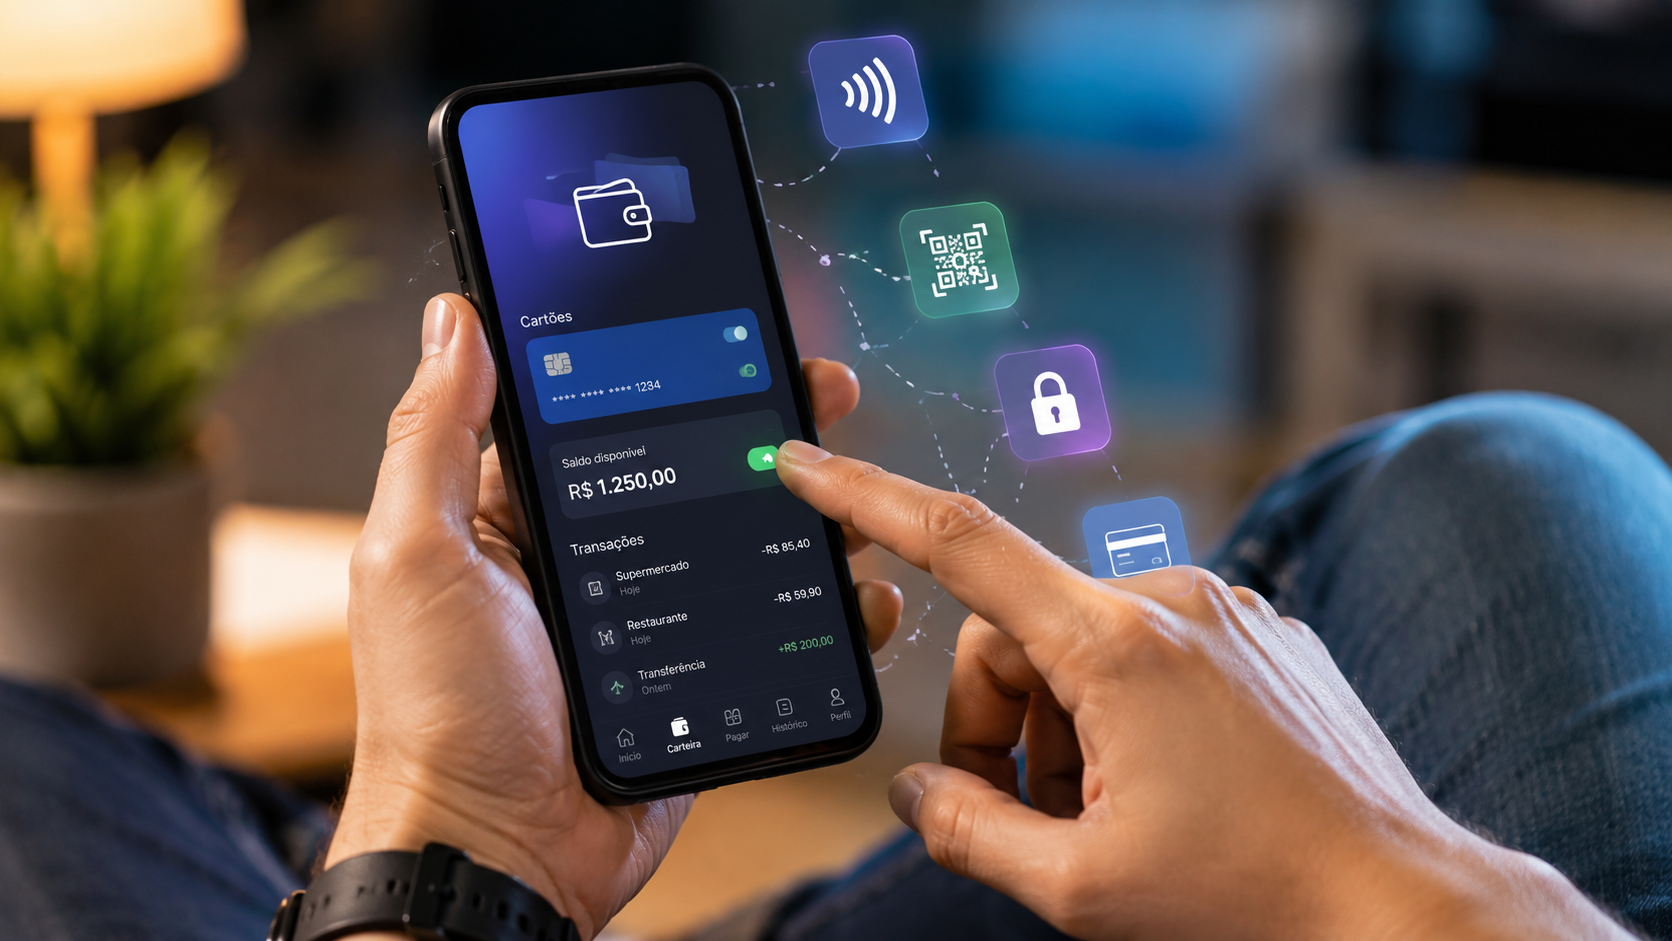
मोबाइल फोन से भुगतान करना आजकल बहुत से लोगों की दिनचर्या का हिस्सा बन चुका है, चाहे पड़ोस की बेकरी में हो, सार्वजनिक परिवहन में हो, ऑनलाइन खरीदारी हो या दोस्तों के साथ बिल बाँटना हो। यह सुविधा बहुत अच्छी है, लेकिन अव्यवस्थित उपयोग से सीमा, बकाया राशि, एकमुश्त भुगतान, धोखाधड़ी और छोटे-मोटे खर्चों का पता न चलने जैसी समस्याएं हो सकती हैं।.
डिजिटल वॉलेट ऐप्स भुगतान, कार्ड और हस्तांतरण को एक ही स्थान पर केंद्रीकृत करने में मदद करते हैं, लेकिन ये हर देश में एक ही तरीके से काम नहीं करते हैं। कुछ समाधान संपर्क रहित भुगतान का उपयोग करते हैं, जबकि अन्य क्यूआर कोड, आंतरिक शेष राशि, भुगतान खाते, तत्काल हस्तांतरण या स्थानीय बैंकों के साथ एकीकरण का उपयोग करते हैं।.
सबसे महत्वपूर्ण बात यह समझना है कि सुविधा नियंत्रण का विकल्प नहीं है। अपने मोबाइल फोन को भुगतान के प्राथमिक साधन के रूप में उपयोग करने से पहले, यह जानना जरूरी है कि तकनीक कैसे काम करती है, आवश्यक बुनियादी सावधानियां क्या हैं, और किन परिस्थितियों में वित्तीय संस्थान, आधिकारिक सहायता या उपभोक्ता संरक्षण एजेंसी से मार्गदर्शन की आवश्यकता हो सकती है।.
व्यवहार में डिजिटल वॉलेट क्या है?
डिजिटल वॉलेट एक ऐसा उपकरण है जो आपको भुगतान विधियों को इलेक्ट्रॉनिक रूप में संग्रहीत करने की अनुमति देता है। इसमें कार्ड, बैलेंस, रसीदें, बिलिंग जानकारी, भुगतान कुंजी, वर्चुअल कार्ड या मोबाइल फोन के माध्यम से खरीदारी को अधिकृत करने के लिए उपयोग किए जाने वाले क्रेडेंशियल संग्रहीत किए जा सकते हैं।.
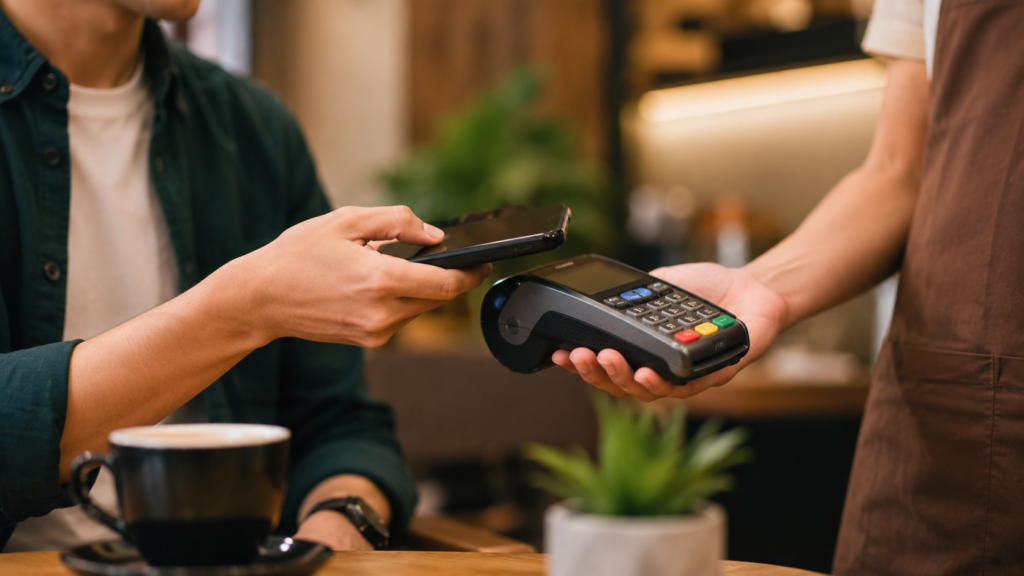
व्यवहार में, यह उपयोगकर्ता, प्रतिष्ठान और भुगतान प्रक्रिया करने वाली संस्था के बीच एक सेतु का काम करता है। जब कोई व्यक्ति अपना मोबाइल फोन भुगतान टर्मिनल के पास लाता है, कोड स्कैन करता है या ऑनलाइन खरीदारी की पुष्टि करता है, तो वॉलेट लेन-देन को मान्य करने के लिए आवश्यक जानकारी भेजता है।.
इसका मतलब यह नहीं है कि सारा पैसा ऐप में ही है। कई मामलों में, शुल्क पंजीकृत कार्ड या लिंक किए गए खाते से डेबिट किया जाता है। अन्य मामलों में, राशि प्लेटफ़ॉर्म पर शेष राशि के रूप में रहती है, जिसके लिए निकासी नियमों, सीमाओं, सुरक्षा, शुल्क और सहायता पर विशेष ध्यान देने की आवश्यकता होती है।.
दैनिक उपयोग में आने वाले डिजिटल वॉलेट ऐप्स
रोजमर्रा की जिंदगी में, इस तरह के ऐप का इस्तेमाल आमने-सामने की खरीदारी, ऑनलाइन खरीदारी, सब्सक्रिप्शन, परिवहन, डिलीवरी, सेवाओं, बिलों या सहकर्मी-से-सहकर्मी हस्तांतरण के लिए किया जा सकता है। इसका प्रारूप देश, स्थानीय वित्तीय प्रणाली और व्यवसायों द्वारा अपनाई जाने वाली तकनीक के आधार पर भिन्न होता है।.
ब्राज़ील में, पाठकों के लिए डिजिटल भुगतान को पिक्स, क्यूआर कोड, कॉन्टैक्टलेस कार्ड और वर्चुअल कार्ड से जोड़ना आम बात है। अन्य देशों में, यह अनुभव कॉन्टैक्टलेस कार्ड, स्थानीय हस्तांतरण, इंस्टेंट कोड, पहले से लोड किए गए बैलेंस या बैंकों और ऑपरेटरों के साथ एकीकरण पर अधिक निर्भर हो सकता है।.
इसका जिम्मेदारीपूर्वक उपयोग करने का सबसे अच्छा तरीका है कि इसकी सुविधा संबंधी कार्यक्षमता को इसकी वित्तीय कार्यक्षमता से अलग रखा जाए। वॉलेट भुगतान की सुविधा देता है, लेकिन स्टेटमेंट, सीमाएं, रसीदें और विवादों की जांच सावधानीपूर्वक करनी चाहिए, खासकर किश्तों में खरीदारी, मुद्रा रूपांतरण या अंतरराष्ट्रीय शुल्कों के मामले में।.
मोबाइल भुगतान कैसे काम करते हैं
मोबाइल भुगतान में विभिन्न तकनीकों का उपयोग किया जा सकता है। संपर्क रहित भुगतान आमतौर पर डिवाइस और भुगतान टर्मिनल के बीच कम दूरी के संचार पर निर्भर करते हैं, जबकि क्यूआर कोड भुगतान या प्राप्तकर्ता की पहचान करने के लिए छवि स्कैनिंग का उपयोग करते हैं।.
भुगतान के लिए लिंक, ऑनलाइन स्टोर पर बटन, तत्काल हस्तांतरण और वर्चुअल कार्ड जैसे विकल्प भी उपलब्ध हैं। सभी मामलों में, लेन-देन पूरा करने से पहले सिस्टम को उपयोगकर्ता की पहचान, धन का स्रोत, राशि, प्राप्तकर्ता और उनकी अनुमति की पुष्टि करनी होती है।.
ब्राज़ील में खरीदारी का एक सरल उदाहरण फार्मेसी में खरीदारी करना है। ग्राहक अपने फोन को कार्ड रीडर के पास ला सकते हैं, ज़रूरत पड़ने पर पिन दर्ज कर सकते हैं और अपने कार्ड या बैंक ऐप में रसीद प्राप्त कर सकते हैं। यदि कार्ड रीडर में इंटरनेट कनेक्शन नहीं है या फोन की बैटरी खत्म हो गई है, तो भुगतान के किसी अन्य तरीके की आवश्यकता होगी।.
अंतर्राष्ट्रीय यात्रा करते समय प्रक्रिया में काफी अंतर हो सकता है। ब्राज़ील में मान्य कार्ड किसी अन्य देश में मान्य नहीं हो सकता है, वॉलेट के लिए अतिरिक्त सत्यापन की आवश्यकता हो सकती है, और अनुबंध और लागू नियमों के आधार पर शुल्क में मुद्रा रूपांतरण, कर या अन्य शुल्क शामिल हो सकते हैं।.
कार्ड या बैलेंस रजिस्टर करने से पहले मूल्यांकन कैसे करें।
कार्ड रजिस्टर करने से पहले, सबसे पहले यह जांच लें कि ऐप आपके ऑपरेटिंग सिस्टम के आधिकारिक ऐप स्टोर से डाउनलोड किया गया है या नहीं। नकली ऐप्स, मैसेज के ज़रिए मिले लिंक और बैंकों का रूप धारण करने वाले पेज पेमेंट स्कैम में आम जोखिम हैं।.
इसके बाद, अनुमतियों, प्रमाणीकरण और सूचनाओं की समीक्षा करना महत्वपूर्ण है। एक ऐसा वॉलेट जो बिना पासवर्ड, बायोमेट्रिक्स या लेनदेन अलर्ट के भुगतान की अनुमति देता है, उन लोगों के लिए कम उपयुक्त हो सकता है जो डिवाइस साझा करते हैं, काम पर अपने मोबाइल फोन का उपयोग करते हैं या अक्सर भीड़-भाड़ वाली जगहों पर यात्रा करते हैं।.
यह समझना भी ज़रूरी है कि क्या ऐप में आंतरिक बैलेंस मौजूद है। किसी प्लेटफ़ॉर्म पर पैसे को निष्क्रिय छोड़ना छोटी रकम के लिए सुविधाजनक हो सकता है, लेकिन इसे पारंपरिक बैंक खाते की तरह नहीं मानना चाहिए। सुरक्षा, निकासी, ब्लॉकिंग और सहायता संबंधी नियम देश, संस्थान और अनुबंध के अनुसार अलग-अलग होते हैं।.
बैलेंस प्रोटेक्शन, चार्जबैक, विवाद या धोखाधड़ी के लिए उत्तरदायित्व के संबंध में संदेह होने पर, पाठक को एप्लिकेशन, जारीकर्ता बैंक और अपने क्षेत्र में लागू उपभोक्ता संरक्षण एजेंसी के आधिकारिक चैनलों से परामर्श लेना चाहिए। महत्वपूर्ण वित्तीय हानि की स्थिति में, विशेषज्ञ मार्गदर्शन आवश्यक हो सकता है।.
शुरुआत करने के लिए एक सुरक्षित चरण-दर-चरण मार्गदर्शिका।
पहला कदम एक ऐसा ऐप चुनना है जो आपके डिवाइस और आपके द्वारा पहले से उपयोग किए जा रहे भुगतान विधियों के अनुकूल हो। इस टूल को सुरक्षित रूप से आज़माने के लिए आपको अपने सभी कार्ड पंजीकृत करने या उच्च शेष राशि बनाए रखने की आवश्यकता नहीं है।.
दूसरा चरण है स्क्रीन लॉक, मज़बूत पासवर्ड, उपलब्ध होने पर बायोमेट्रिक्स और दो-चरणीय प्रमाणीकरण को सक्रिय करना। ये सुरक्षा उपाय जोखिमों को पूरी तरह खत्म नहीं करते, लेकिन फोन खो जाने, चोरी हो जाने या किसी अन्य व्यक्ति द्वारा उपयोग किए जाने की स्थिति में किसी के द्वारा वॉलेट तक पहुंच बनाने की संभावना को कम कर देते हैं।.
इसके बाद, कम जोखिम वाले केवल एक कार्ड या भुगतान विधि को ही पंजीकृत करें। ऑनलाइन खरीदारी के लिए, वर्चुअल कार्ड नियंत्रण में सहायक हो सकता है क्योंकि यह आपको उपयोग सीमित करने, क्रेडेंशियल रद्द करने और आवर्ती खरीदारी को एकमुश्त खरीदारी से अलग करने की सुविधा देता है, यदि यह सुविधा बैंक में उपलब्ध हो।.
अंत में, एक छोटी खरीदारी करें और पूरी प्रक्रिया की जांच करें: अधिकृत राशि, रसीद, सूचना, आपके स्टेटमेंट पर लेनदेन और स्टोर का नाम। यह जांच दिखाती है कि वॉलेट ठीक से काम कर रहा है या नहीं और स्टोर में प्रदर्शित नामों से भिन्न भुगतानों की पहचान करने में मदद करती है।.
नियंत्रण को कम करने वाली सामान्य गलतियाँ
एक आम गलती यह है कि लोग अपना स्टेटमेंट देखे बिना हर चीज़ के लिए अपने मोबाइल फोन से भुगतान कर देते हैं। क्योंकि लेन-देन जल्दी हो जाता है, इसलिए परिवहन, भोजन, सब्सक्रिप्शन, डिलीवरी और अचानक की गई खरीदारी में छोटी-छोटी रकम भी जुड़ती जा सकती है।.
एक और समस्या यह है कि कई कार्ड पंजीकृत रखने पर यह पता नहीं चलता कि डिफ़ॉल्ट कार्ड कौन सा है। इससे गलत कार्ड पर भुगतान हो सकता है, क्रेडिट सीमा का अनावश्यक उपयोग हो सकता है, डेबिट के बजाय क्रेडिट से भुगतान हो सकता है, या बाद में लेनदेन का पता लगाने में कठिनाई हो सकती है।.
जल्दबाजी में भुगतान की पुष्टि करना भी जोखिम भरा है। ट्रांसफर, क्यूआर कोड और लिंक पेमेंट में, प्राधिकरण से पहले प्राप्तकर्ता का नाम, राशि और विवरण की जांच करना आवश्यक है। लेन-देन पूरा होने के बाद, पैसे की वसूली मुश्किल हो सकती है या संस्था द्वारा विश्लेषण पर निर्भर कर सकती है।.
इसका एक वास्तविक उदाहरण यह है कि किसी रिश्तेदार से टेक्स्ट मैसेज के ज़रिए कोई ज़रूरी अनुरोध मिलता है और वह बिना फ़ोन किए ही पैसे भेज देता है। ऐसी स्थिति में रुककर, किसी दूसरे माध्यम से पुष्टि करना और भावनात्मक दबाव या बनावटी जल्दबाज़ी से सावधान रहना ज़रूरी है।.
इसका उपयोग अपने संदर्भ और देश के अनुसार कैसे अनुकूलित करें।
हर डिजिटल वॉलेट हर किसी के लिए समान रूप से उपयोगी नहीं होता। राजधानी शहर में रहने वाला कोई व्यक्ति, जहाँ कई व्यवसाय संपर्क रहित भुगतान स्वीकार करते हैं, अपने मोबाइल फोन का अक्सर उपयोग कर सकता है, जबकि अस्थिर इंटरनेट कनेक्शन वाले क्षेत्र में रहने वाले किसी व्यक्ति को आपात स्थिति के लिए एक फिजिकल कार्ड या नकदी रखने की आवश्यकता हो सकती है।.
आय से उसके उपयोग का तरीका भी बदल जाता है। सीमित बजट वालों के लिए आदर्श यह है कि वे कम सीमा निर्धारित करें, निष्क्रिय राशि से बचें और खर्चों की दैनिक जाँच करें। यात्रा के दौरान वॉलेट का उपयोग करने वालों को मुद्रा विनिमय, आईओएफ (ब्राज़ीलियाई वित्तीय लेनदेन कर), शुल्क, स्थानीय स्वीकृति और अन्य भाषाओं में सहायता जैसी बातों पर ध्यान देना चाहिए।.
उम्र और डिजिटल ज्ञान का स्तर भी मायने रखता है। एक शुरुआती उपयोगकर्ता साधारण आमने-सामने भुगतान और अलर्ट चालू करके शुरुआत कर सकता है, जबकि मध्यवर्ती स्तर का उपयोगकर्ता उद्देश्य के अनुसार वर्चुअल कार्ड व्यवस्थित कर सकता है, आवर्ती खरीदारी को अलग कर सकता है और अनुमतियों की अधिक बार समीक्षा कर सकता है।.
कानूनी नियम हर देश में अलग-अलग होते हैं। विवाद के अधिकार, रिफंड की अवधि, धोखाधड़ी से सुरक्षा, एस्क्रो बीमा और अनधिकृत लेनदेन के लिए दायित्व प्रत्येक क्षेत्राधिकार में भिन्न हो सकते हैं। इसलिए, अनुबंध और आधिकारिक चैनलों को पढ़ना प्रक्रिया का एक महत्वपूर्ण हिस्सा है।.
सुरक्षा, गोपनीयता और शेष राशि की सीमाएँ
सुरक्षा तकनीक, व्यवहार और सहयोग के संयोजन पर निर्भर करती है। बायोमेट्रिक्स, पासवर्ड, टोकनाइजेशन, रिमोट लॉकिंग और अलर्ट मददगार होते हैं, लेकिन ये सभी घोटालों से सुरक्षा प्रदान नहीं करते, खासकर तब जब उपयोगकर्ता स्वयं गलत प्राप्तकर्ता को धन हस्तांतरण की अनुमति दे देता है।.
निजता पर भी ध्यान देना आवश्यक है। वॉलेट का उपयोग करते समय, उपयोगकर्ता प्लेटफ़ॉर्म की अनुमतियों और नीतियों के अनुसार लेनदेन डेटा, अनुमानित स्थान, डिवाइस, कार्ड, खरीदारी की आदतें और संपर्क जानकारी साझा कर सकता है।.
आंतरिक शेष राशि को सावधानीपूर्वक संभालना चाहिए। रोजमर्रा के उपयोग के लिए छोटी रकम बचाना कुछ मामलों में समझदारी भरा हो सकता है, लेकिन लागू सुरक्षा उपायों को समझे बिना बड़ी रकम जमा करने से वित्तीय जोखिम बढ़ जाता है। सुरक्षा उपाय देश, संस्था के प्रकार और खाते की संरचना के आधार पर भिन्न हो सकते हैं।.
समझदारी भरा नियम यह है कि यदि आपके पास अलग से धनराशि है, तो अपने पर्स में केवल उतनी ही राशि रखें जितनी आपको तुरंत आवश्यकता हो। आपातकालीन निधि के लिए, बैंक खातों या विनियमित वित्तीय उत्पादों में स्पष्ट सुरक्षा नियम हो सकते हैं, लेकिन यह स्थानीय कानूनों पर भी निर्भर करता है।.
कब सहायता या विशेष सहयोग लेना चाहिए।
किसी अज्ञात शुल्क, दोहरा भुगतान, मोबाइल फोन खो जाने, सुरक्षा में सेंधमारी का संदेह होने, खाता अवरुद्ध होने, गलत व्यक्ति को धन हस्तांतरित होने या शेष राशि निकालने में कठिनाई होने पर आधिकारिक सहायता से संपर्क करना चाहिए। समस्या की सूचना जितनी जल्दी दी जाएगी, उसके सही विश्लेषण की संभावना उतनी ही अधिक होगी।.
धोखाधड़ी की स्थिति में, अजनबियों से सीधे बातचीत करना या संदेशों के माध्यम से प्राप्त निर्देशों का पालन करना उचित नहीं है। सबसे सुरक्षित तरीका ऐप, बैंक या कार्ड जारीकर्ता के आधिकारिक चैनलों का उपयोग करना और देश तथा स्थिति की गंभीरता के अनुसार पुलिस रिपोर्ट या शिकायत दर्ज कराना है।.
उच्च मूल्य की राशि, बार-बार होने वाले नुकसान, अस्वीकृत दावों, व्यक्तिगत डेटा के दुरुपयोग या संविदात्मक विवाद की स्थिति में पेशेवर सहायता आवश्यक हो सकती है। ब्राज़ील में, स्थिति के आधार पर, उपभोक्ता प्रोकॉन (उपभोक्ता संरक्षण एजेंसी), वित्तीय संस्थान, consumidor.gov.br (सरकारी वेबसाइट) या कानूनी सलाहकार से सहायता प्राप्त कर सकता है।.
व्यवसायों, फ्रीलांसरों और दुकानों के लिए तो और भी अधिक सावधानी बरतने की आवश्यकता है। डिजिटल वॉलेट के माध्यम से भुगतान प्राप्त करने के लिए रसीदों पर नियंत्रण, मिलान, लागू होने पर कर चालान जारी करना, चार्जबैक की रोकथाम और व्यक्तिगत और व्यावसायिक निधियों को अलग रखना आवश्यक है।.
व्यावहारिक चेकलिस्ट
- ऐप को केवल अपने डिवाइस के आधिकारिक ऐप स्टोर से ही डाउनलोड करें।.
- किसी भी कार्ड को रजिस्टर करने से पहले स्क्रीन लॉक, मजबूत पासवर्ड और बायोमेट्रिक्स को सक्रिय करें।.
- सबसे पहले, सबसे कम जोखिम वाली भुगतान विधि ही पंजीकृत करें।.
- जांचें कि कौन सा कार्ड डिफ़ॉल्ट भुगतान विधि के रूप में सेट किया गया है।.
- प्रत्येक खरीदारी, हस्तांतरण या लॉगिन प्रयास के लिए सूचनाएं सक्षम करें।.
- एक छोटी खरीदारी करके इसे आजमाएं और अपने स्टेटमेंट में लेनदेन की जांच करें।.
- सुरक्षा और निकासी नियमों को समझे बिना बड़ी धनराशि जमा करने से बचें।.
- क्यूआर कोड या लिंक की पुष्टि करने से पहले प्राप्तकर्ता का नाम, राशि और विवरण अवश्य जांच लें।.
- जब आपका बैंक यह सुविधा प्रदान करता हो, तो ऑनलाइन खरीदारी के लिए वर्चुअल कार्ड का उपयोग करें।.
- पुराने, समाप्त हो चुके या अनुपयोगी कार्डों को हटा दें।.
- महत्वपूर्ण खरीदारी की रसीदें तब तक संभाल कर रखें जब तक वे आपके बैंक स्टेटमेंट में दिखाई न दें।.
- बैटरी, इंटरनेट या सिस्टम में खराबी आने की स्थिति में भुगतान का एक वैकल्पिक तरीका रखें।.
- यदि आपका मोबाइल फोन खो जाए या चोरी हो जाए तो तुरंत अपना वॉलेट और सिम कार्ड ब्लॉक कर दें।.
- यदि आपको अज्ञात शुल्क, धोखाधड़ी या अवरुद्ध खाते जैसी समस्याओं का सामना करना पड़ता है, तो आधिकारिक सहायता लें।.
निष्कर्ष
मोबाइल भुगतान आपके दैनिक जीवन को आसान बना सकते हैं, लेकिन पैसे से जुड़े किसी भी निर्णय की तरह इसमें भी सावधानी बरतनी आवश्यक है। नियंत्रण का मतलब केवल जल्दी भुगतान करना ही नहीं है, बल्कि यह जानना भी है कि पैसा कहां से आया, किसे भेजा गया, किसी शुल्क पर आपत्ति कैसे दर्ज करें और आपके बजट के लिए कौन सी सीमाएं उचित हैं।.
एक सुव्यवस्थित डिजिटल वॉलेट तब उपयोगी हो सकता है जब उपयोगकर्ता एक मजबूत पासवर्ड, सक्रिय अलर्ट, सीमित बैलेंस और नियमित रूप से स्टेटमेंट की समीक्षा करता रहे। इसके अलावा, जिम्मेदारी से उपयोग करने के लिए देश, आय, खरीदारी का प्रकार, उपलब्ध इंटरनेट कनेक्शन और संबंधित संस्थान के नियमों का भी ध्यान रखना चाहिए।.
क्या आपको कभी अपने मोबाइल फोन से भुगतान करने में परेशानी हुई है? क्या आपकी सबसे बड़ी चिंताएं सुरक्षा, खर्च पर नियंत्रण, गलत शुल्क या ऐप के काम करने का तरीका थीं?
क्या आपके दैनिक जीवन में ऐसी कोई विशेष परिस्थितियाँ हैं जहाँ डिजिटल वॉलेट मददगार तो होता है, लेकिन फिर भी असुरक्षा की भावना पैदा करता है?
अक्सर पूछे जाने वाले प्रश्नों
क्या डिजिटल वॉलेट और बैंक एक ही चीज हैं?
हमेशा नहीं। कुछ वॉलेट बैंकों से जुड़े होते हैं, जबकि अन्य भुगतान खातों, ट्रांसफर ऐप्स या कार्ड प्रमाणीकरण विधियों के रूप में कार्य करते हैं। सुरक्षा, बैलेंस और सहायता संबंधी नियम संस्थान और देश के अनुसार अलग-अलग होते हैं।.
क्या मोबाइल फोन से कॉन्टैक्टलेस पेमेंट करना सुरक्षित है?
स्क्रीन लॉक, प्रमाणीकरण और सक्रिय सूचनाओं की सुविधा होने पर डिवाइस सुरक्षित हो सकता है। फिर भी, उपयोगकर्ता को मूल्यों की जांच करते रहना चाहिए और सिस्टम को अपडेट रखना चाहिए। सुरक्षा तकनीक और व्यवहार दोनों पर निर्भर करती है।.
अगर मैंने गलत व्यक्ति को भुगतान कर दिया तो मुझे क्या करना चाहिए?
लेन-देन के लिए इस्तेमाल किए गए ऐप या बैंक के आधिकारिक सहायता केंद्र से तुरंत संपर्क करें। किसी अज्ञात मध्यस्थ के माध्यम से समस्या का समाधान करने का प्रयास न करें। देश और भुगतान विधि के आधार पर, धनवापसी की समीक्षा, स्थानीय नियमों और प्राप्तकर्ता के सहयोग पर निर्भर हो सकती है।.
क्या पर्स में पड़े पैसों को यूं ही बेकार पड़े रहने देना ठीक है?
रोजमर्रा के छोटे-मोटे खर्चों के लिए, यह कुछ मामलों में व्यावहारिक हो सकता है। बड़ी रकम के लिए, यह समझना ज़रूरी है कि क्या इसमें सुरक्षा, निकासी की समय सीमा, शुल्क और प्लेटफ़ॉर्म के ब्लॉक होने या काम न करने की स्थिति में क्या होता है। नियम अनुबंध और कानून के अनुसार बदलते रहते हैं।.
क्या मैं अंतरराष्ट्रीय यात्रा के दौरान डिजिटल वॉलेट का उपयोग कर सकता हूँ?
जी हां, बशर्ते ऐप, कार्ड और गंतव्य देश संगत हों। यात्रा से पहले विनिमय दरें, शुल्क, कर, स्थानीय स्वीकृति और सहायता की जानकारी अवश्य प्राप्त कर लें। साथ ही, भुगतान का एक वैकल्पिक तरीका भी साथ रखना समझदारी होगी।.
मैं अपने मोबाइल फोन से होने वाले छोटे-मोटे खर्चों को कैसे नियंत्रित कर सकता हूँ?
अलर्ट चालू करें, अपने स्टेटमेंट की साप्ताहिक समीक्षा करें और भोजन, परिवहन, सब्सक्रिप्शन और ऑनलाइन खरीदारी जैसी श्रेणियों को अलग-अलग रखें। भुगतान का समय नजदीक आने पर छोटे-मोटे खर्चों को भूलना आसान होता है। मासिक सीमा तय करने से स्पष्टता बनी रहती है।.
यदि आपका मोबाइल फोन चोरी हो जाए या खो जाए तो आपको क्या करना चाहिए?
डिवाइस के रिमोट लॉकिंग फ़ंक्शन का उपयोग करें, अपने बैंक या कार्ड जारीकर्ता को सूचित करें और आधिकारिक माध्यमों से अपने वॉलेट तक पहुंच को हटा दें। सिम कार्ड को ब्लॉक करना और महत्वपूर्ण पासवर्ड बदलना भी उचित है। यदि कोई संदिग्ध लेनदेन हो, तो यथाशीघ्र शिकायत दर्ज करें।.
उपयोगी संदर्भ
एफटीसी — ऐप भुगतान से जुड़े घोटाले: एफटीसी — भुगतान ऐप्स
बीआईएस — त्वरित भुगतान और इसका उपयोग: बीआईएस — त्वरित भुगतान
सेंट्रल बैंक — सुरक्षा (तस्वीरों में): बीसीबी — पिक्स सिक्योरिटी