7 aplikacija za osobni proračun kako biste razumjeli kamo ide vaš novac

Kad se čini da vam mjesec klizi kroz prste, problem gotovo nikada nije samo u prihodima. U mnogim slučajevima nedostaje uvida u male troškove, ponavljajuće troškove i naizgled izolirane troškove koji se brzo zbrajaju. Tu aplikacije za osobno planiranje proračuna pomažu u jasnijem uvidu u novčani tok.
Upravljanje novcem ne zahtijeva savršenu proračunsku tablicu ili kompliciranu rutinu. Ono što čini razliku je dosljedno bilježenje prihoda i rashoda, čak i ako je to samo nekoliko minuta tjedno. To čitatelju omogućuje da shvati što ga najviše opterećuje svaki mjesec, prepozna obrasce i donosi odluke s manje improvizacije.
Što ove aplikacije rješavaju u svakodnevnom životu?
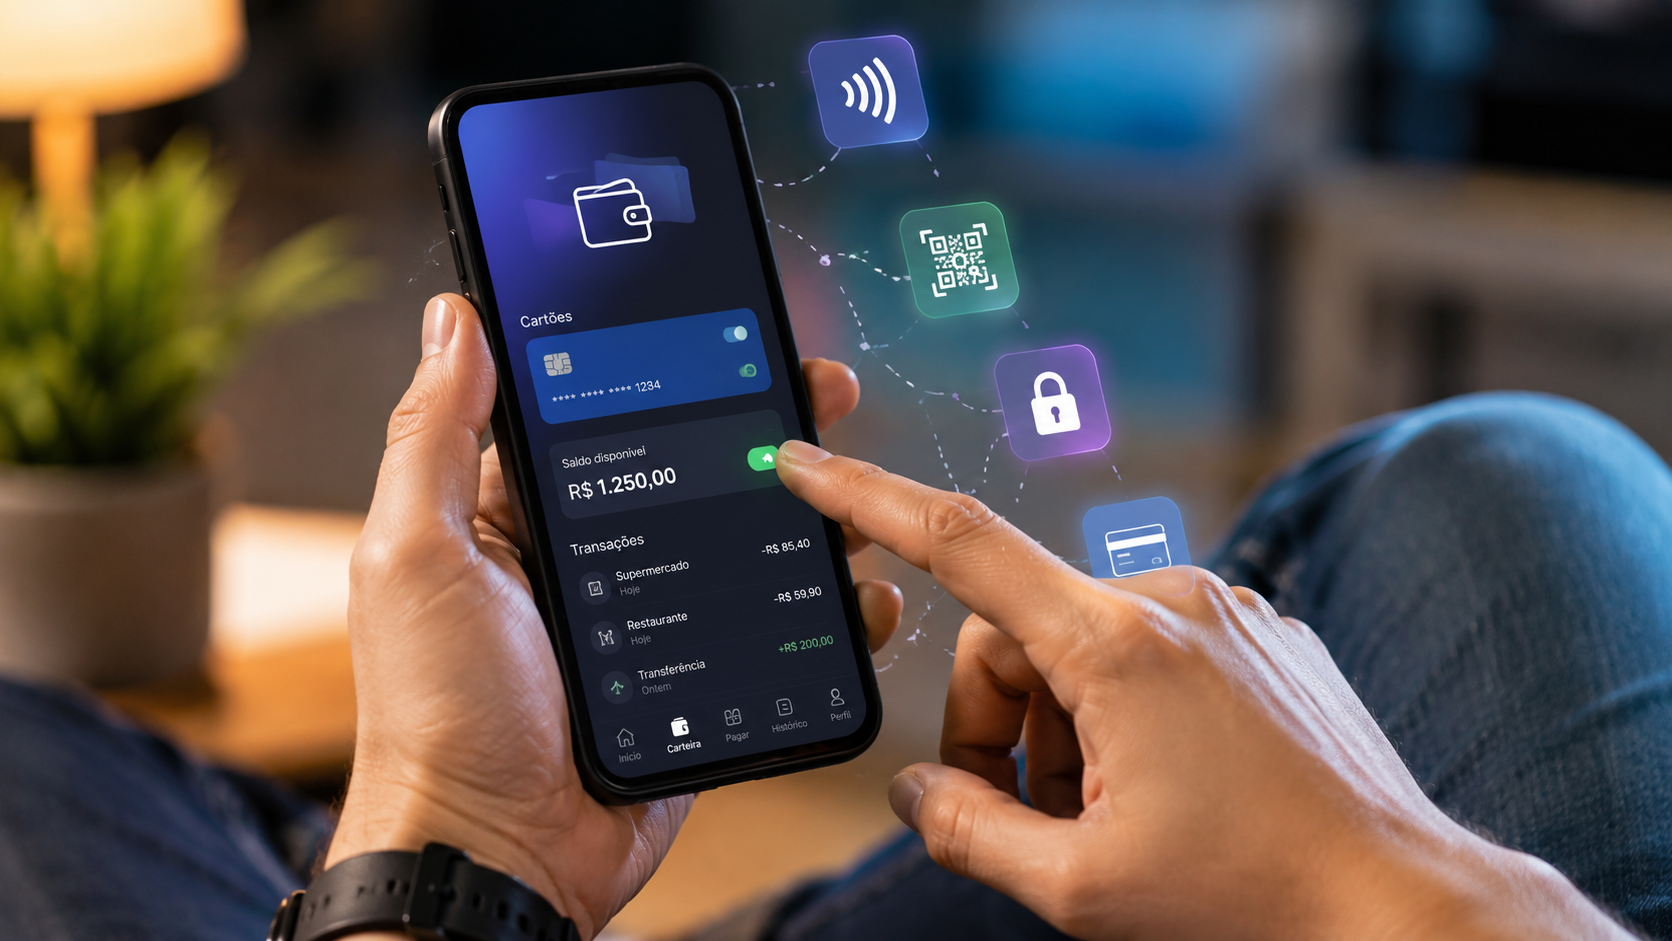
Ovi alati služe za pretvaranje skupa raspršenih troškova u korisne informacije. Umjesto oslanjanja na pamćenje, korisnik može vidjeti kategorije, datume, ograničenja i stanja na jednom mjestu. To pomaže i onima s fiksnom plaćom i onima s varijabilnim prihodima, jer se problem mijenja, ali potreba za praćenjem novčanog toka ostaje.
U praksi, korist se pojavljuje kada novac prestane biti iznenađenje na kraju mjeseca. Ponavljajući računi, impulzivne kupnje i mali propusti postaju lakše uočljivi. Za one koji žive u Brazilu, ovo je obično korisno u uobičajenim scenarijima, kao što su obročno plaćanje kreditnim karticama, mjesečne pretplate, kućanski računi i prihodi koji stižu na različite datume.
Aplikacije za osobno planiranje proračuna
Prije nego što pogledamo konkretna imena, vrijedi razumjeti metodu koja stoji iza njih. Koristan proračun ne počinje sa samim alatom, već s odnosom između prihoda, rashoda i vremena kada se svaka transakcija dogodi. CFPB (Brazilsko savezno vijeće za javne financije) savjetuje da, za izradu proračuna novčanog toka, osoba treba pratiti prihode i rashode najmanje jedan mjesec i bilježiti što preostaje nakon tog razdoblja.
Ova vrsta organizacije omogućuje vam da vidite kamo ide vaš novac bez oslanjanja na pamćenje ili intuiciju. Neke su aplikacije vizualnije, druge rade s krutim kategorijama, a neke daju prioritet ciljevima ili metodu omotnice. Razumijevanje ove razlike sprječava frustracije u prvih nekoliko dana korištenja.
Izvor: CFPB — novčani tok
Kako znati koji stil odgovara vašem svakodnevnom životu?
Oni koji često koriste kreditne kartice obično se bolje prilagođavaju aplikacijama s značajkama uvoza bankovnih podataka, izvješćima i automatskim kategorijama. Oni koji radije ručno unose svaki trošak mogli bi imati više koristi od jednostavnih, brzih alata s niskim trenjem za svakodnevnu upotrebu. Pravi izbor obično je onaj kojeg se možete držati i ne odustati nakon prvog tjedna.
Također vrijedi napomenuti raspored plaćanja. Primanje plaćanja svaki mjesec razlikuje se od tjednog, dnevnog ili primanja provizije. Kod neredovitih prihoda, aplikacija mora pažljivije prikazivati raspoloživi saldo; kod stabilnih prihoda obično je lakše raditi s mjesečnim ciljevima i ograničenjima po kategoriji.
Na što treba paziti prije instalacije
Nije svaki alat prikladan za isti profil. U nekim slučajevima prioritet je sinkronizacija računa, dok je u drugima najvažnije zabilježiti troškove u sekundama. Neke se aplikacije fokusiraju na detaljna izvješća, dok se druge oslanjaju na jednostavno sučelje i jasno vidljive kategorije.
Prije instalacije, čitatelj može provjeriti tri točke: jednostavnost registracije, jasnoću izvješća i kompatibilnost s vlastitom rutinom. Ako aplikacija zahtijeva previše truda, postaje samo još jedna zaboravljena registracija na telefonu. Ako pojednostavljuje praćenje, povećava se vjerojatnost kontinuirane upotrebe.
7 aplikacija i što svaka od njih olakšava.
Donja imena pomažu u razumijevanju različitih stilova financijske organizacije. Ovo nije rangiranje, već formati za korištenje koji mogu odgovarati različitim profilima. Svaki od njih bolje rješava dio problema praćenja troškova.
YNAB
YNAB radi s idejom dodjeljivanja svrhe svakoj dostupnoj imovini. Web stranica ističe da metoda pomaže u pojednostavljenju odluka, razjašnjavanju prioriteta i organiziranju novca prema cilju. Za one koji se trebaju odmaknuti od mentaliteta "vidjeti kasnije", ovaj pristup može učiniti planiranje namjernijim.
Novčanik
Novčanik objedinjuje financije na jednom mjestu i nudi sinkronizaciju bankovnih računa, izvješća i praćenje troškova, dugova i računa. To olakšava konsolidirani pregled onima koji koriste više načina plaćanja i žele pratiti cjelokupnu sliku bez otvaranja više aplikacija.
Dobar proračun
Goodbudget koristi metodu omotnice, gdje se novac odvaja u kategorije prije trošenja. Ovaj stil je često koristan onima koji preferiraju jasna ograničenja za namirnice, prijevoz, slobodno vrijeme i fiksne račune, uključujući i rutine koje dijele s obitelji ili partnerom.
Potrošeno
Spendee ističe kontrolu novčanog toka, kategorije, proračune i dijeljene novčanike. Također spominje podršku za više valuta, što može biti korisno za one koji putuju, primaju plaćanja u različitim valutama ili dijele troškove s drugima.
PocketGuard
PocketGuard naglašava upozorenja o troškovima, budžetiranje temeljeno na kategorijama i vizualizaciju onoga što je još sigurno potrošiti. Ova vrsta značajke pomaže kada poteškoća nije u praćenju, već u brzom shvaćanju koliko je mjesečnog limita već iskorišteno.
Svaki dolar
EveryDollar nudi budžetiranje na nultoj osnovi, s brzim praćenjem troškova i fleksibilnijim planiranjem novca. Za one koji vole započeti mjesec dodjeljujući svaki dolar određenoj svrsi, ovaj pristup može pomoći u održavanju organizacije proračuna od samog početka.
Monefy
Monefy slijedi izravniji pristup, fokusirajući se na jednostavno evidentiranje troškova i praćenje financijskih ciljeva. Za one koji žele brzinu u unosu podataka i manje koraka pri evidentiranju troškova, ova je opcija obično jednostavnija za svakodnevno korištenje.
Među ovih sedam, glavna razlika leži u razini automatizacije i vrsti metode. Neki sve organiziraju oko kategorija i izvješća; drugi cijene brzo i vizualno vođenje evidencije. Najbolji pristup je onaj koji odgovara načinu na koji osoba zapravo troši, plaća i pregledava svoje mjesečne troškove.
Uobičajene pogreške koje ometaju donošenje odluka.
Prva greška je pokušaj praćenja svega istog dana kada instalirate aplikaciju. Bez razdoblja prilagodbe lako je zaključiti da alat "nije radio", dok je u stvarnosti nedostajala čak i minimalna rutina korištenja. Druga greška je popunjavanje previše kategorija, što proces recenzije čini zamornim.
Drugi problem nastaje kada korisnik pomiješa kontrolu s kaznom. Cilj nije tjeskobno pratiti svaki trošak, već razumjeti obrasce. Kada aplikacija postane izvor krivnje, povećava se vjerojatnost napuštanja.
Kako se prilagoditi kontekstu vaših prihoda i plaćanja.
Oni koji primaju fiksnu plaću mogu raditi sa stabilnim mjesečnim proračunom i kategorijama prihoda. Međutim, oni koji ovise o provizijama, dodatnim poslovima, honorarnom radu ili dodatnim poslovima moraju obratiti veću pozornost na vrijeme svojih prihoda, jer se njihov raspoloživi saldo mijenja tijekom mjeseca. Materijal CFPB-a o novčanom toku upravo naglašava važnost praćenja kada novac ulazi i odlazi.
U brazilskom kontekstu, to utječe na troškove poput stanarine, namirnica, škole, prijevoza i internetskih računa. Kada plaćanja stižu na različite datume, aplikacija mora pomoći korisnicima da vizualiziraju tjedan, a ne samo cijeli mjesec. Bez ovog razmatranja, osoba bi mogla misliti da joj ide dobro, a financijsku prepreku otkriti tek neposredno prije dolaska sljedeće plaće.
Kada se isplati potražiti pomoć izvan aplikacije?
Postoje jasna ograničenja u pogledu onoga što alat može samostalno riješiti. Ako osoba već kasni s osnovnim računima, koristi kredit za pokrivanje ponavljajućih potreba ili ne vidi izlaz čak ni uz često vođenje evidencije, problem može biti širi od same organizacije. U tim slučajevima, kvalificirano financijsko savjetovanje obično je prikladnije od oslanjanja isključivo na mobitel.
Također ima smisla zatražiti pomoć kada situacija uključuje nagomilani dug, ponovno pregovaranje, rizik od neispunjavanja obveza ili sumnju u bitne prioritete. Aplikacija prikazuje trenutnu situaciju; odluka o reorganizaciji proračuna, smanjenju troškova ili ponovnom pregovaranju o obvezama može zahtijevati ljudsku podršku i više konteksta.
Preventivna i održavajuća njega
Održavanje financijske kontrole više ovisi o dosljednosti nego o intenzitetu. Brzi pregledi, obavljeni u fiksne dane, obično funkcioniraju bolje od dugih, rijetkih sesija. Kada korisnik prati svoju potrošnju tijekom mjeseca, iznenađenja se smanjuju, a razumijevanje vlastitog ponašanja se poboljšava.
Također je vrijedno pregledati pretplate, ograničenja kreditnih kartica, rijetko korištene kategorije i ponavljajuće troškove koji su postali nepotrebni. Aplikacija možda prikazuje podatke, ali održavanje se događa izvan nje, u procesu svakodnevnog donošenja odluka. Ova kombinacija pomaže u održavanju proračuna živim, a ne samo pohranjenim na vašem telefonu.
Kako usporediti opcije bez nasjedanja na prazna obećanja.
Pažljivo uspoređivanje financijskih alata izbjegava impulzivne izbore. Značajke poput sinkronizacije, izvješća, budžetiranja po kategorijama, dijeljenja i korištenja izvan mreže imaju različitu težinu ovisno o rutini. Umjesto traženja najprivlačnijeg obećanja, vrijedi promatrati koje su funkcije jasno predstavljene, a koje će se zapravo koristiti.
Druga točka je privatnost i pristup podacima. Što više osoba centralizuje račune, kartice i navike na jednom mjestu, to je važnije čitati dopuštenja, uvjete i pravila korištenja. Ovdje se ne radi o strahu, već o poduzimanju mjera opreza proporcionalno vrsti informacija koje će se dijeliti.
Praktično pravilo za donošenje sigurne odluke.
Ako vam alat pomaže u praćenju troškova bez napora, brzom razumijevanju kategorija i dosljednom pregledu mjeseca, on već ispunjava važnu funkciju. S druge strane, ako njegovo korištenje ovisi o savršenoj disciplini, napuštanje obično dolazi brzo. Dobra aplikacija je ona koja odgovara stvarnom ponašanju, a ne idealnom ponašanju.
Stoga najsigurnija odluka obično slijedi jednostavan kriterij: odaberite rješenje koje možete održavati tjednima, a ne satima. Kada financijska kontrola postane lagana rutina, razumijevanje kamo novac ide postaje puno jasnije.
Praktična kontrolna lista
- Provjerite omogućuje li vam aplikacija registraciju troškova u samo nekoliko dodira.
- Provjerite imaju li kategorije smisla za vašu stvarnu rutinu.
- Testirajte pojavljuje li se mjesečni sažetak bez ikakvog napora čitanja.
- Provjerite je li preostali saldo jasno vidljiv.
- Provjerite postoji li opcija za odvajanje računa, kartica i gotovine.
- Potvrdite da sustav dobro obrađuje varijabilni prihod.
- Prije povezivanja računa pročitajte dopuštenja pristupa.
- Procijenite jesu li izvješća i grafikoni korisni ili samo zauzimaju prostor.
- Provjerite je li moguće prilagoditi ciljeve bez ponovnog početka.
- Provjerite odgovara li vam dnevna upotreba vremenu koje vam je stvarno dostupno.
- Pregledavajte pretplate i ponavljajuće troškove jednom tjedno.
- Dajte prioritet alatima koje možete održavati bez potrebe za visokom motivacijom.
Zaključak
Razumijevanje kamo ide vaš novac ne ovisi o savršenstvu, već o vidljivosti. Kada se vaš proračun dosljedno prati, odluke postaju manje zbunjujuće, a curenja se lakše uočavaju. To je prava vrijednost aplikacija: organiziranje analize vaše financijske rutine bez pretvaranja svega u pretjerani napor.
Najbolji rezultati obično dolaze s alatom koji najbolje odgovara načinu na koji osoba plaća, prima i pregledava troškove. Kada izbor poštuje kontekst, održavanje postaje prirodnije i navika obično traje dulje. Jeste li pokušali organizirati svoj mjesec pomoću aplikacije ili ipak radije pratite na drugi način? Koji dio financijske kontrole najviše opterećuje vaš svakodnevni život?
Često postavljana pitanja
Zamjenjuju li ove aplikacije proračunsku tablicu?
Ne uvijek. Mnogim ljudima mogu zamijeniti proračunske tablice, posebno kada nude kategorije, izvješća i sinkronizaciju. U drugim slučajevima, proračunske tablice ostaju korisne onima koji žele više ručne kontrole.
Vrijedi li koristiti više od jedne aplikacije istovremeno?
Općenito, to obično nije potrebno. Istovremeno korištenje više alata povećava vjerojatnost napuštanja i neusklađenih podataka. Jedan, dobro održavan sustav obično je učinkovitiji.
Može li netko s varijabilnim prihodima koristiti ovu vrstu alata?
Da, možete, sve dok pažljivije pratite kada novac ulazi i izlazi. U ovoj situaciji, novčani tok je jednako važan kao i mjesečni ukupan iznos. Aplikacija mora jasno prikazivati raspoloživo stanje tijekom cijelog razdoblja.
Ima li još uvijek smisla ručno vođenje evidencije?
Da, posebno kada osoba želi početi jednostavno. Ručno bilježenje stvari pomaže u prepoznavanju navika i izbjegavanju ovisnosti o integraciji banke od samog početka. Ključna stvar je održavanje dosljednosti.
Jesu li ove aplikacije prikladne za parove ili obitelji?
Ovo je posebno korisno ako nude dijeljenje kategorija, novčanike ili zajedničko praćenje. To pomaže u smanjenju zbrke oko dijeljenih računa i ciljeva. Ipak, važno je dogovoriti jasna pravila korištenja.
Kako da znam da li ga ispravno koristim?
Ako je mjesečni sažetak jasniji i možete predvidjeti troškove s manje iznenađenja, aplikacija ispunjava svoju svrhu. Kada aplikacija postane opterećujuća ili uzrokuje da je korisnici brzo napuste, konfiguracija može biti previše složena.
Što učiniti ako proračun stalno pokazuje manjak?
Ovaj signal poziva na širu reviziju vaše rutine. Možda će biti potrebno smanjiti troškove, ponovno pregovarati o obvezama ili potražiti kvalificirano financijsko savjetovanje. Aplikacija pokazuje problem, ali sama po sebi ne rješava strukturni problem.
Korisne reference
CFPB — alat za upravljanje novčanim tokom: Službeni PDF
YNAB — Metoda proračuna: službena web stranica
Goodbudget — sustav omotnica: službena web stranica