Apps für digitale Geldbörsen: So nutzen Sie mobile Zahlungen mit mehr Kontrolle
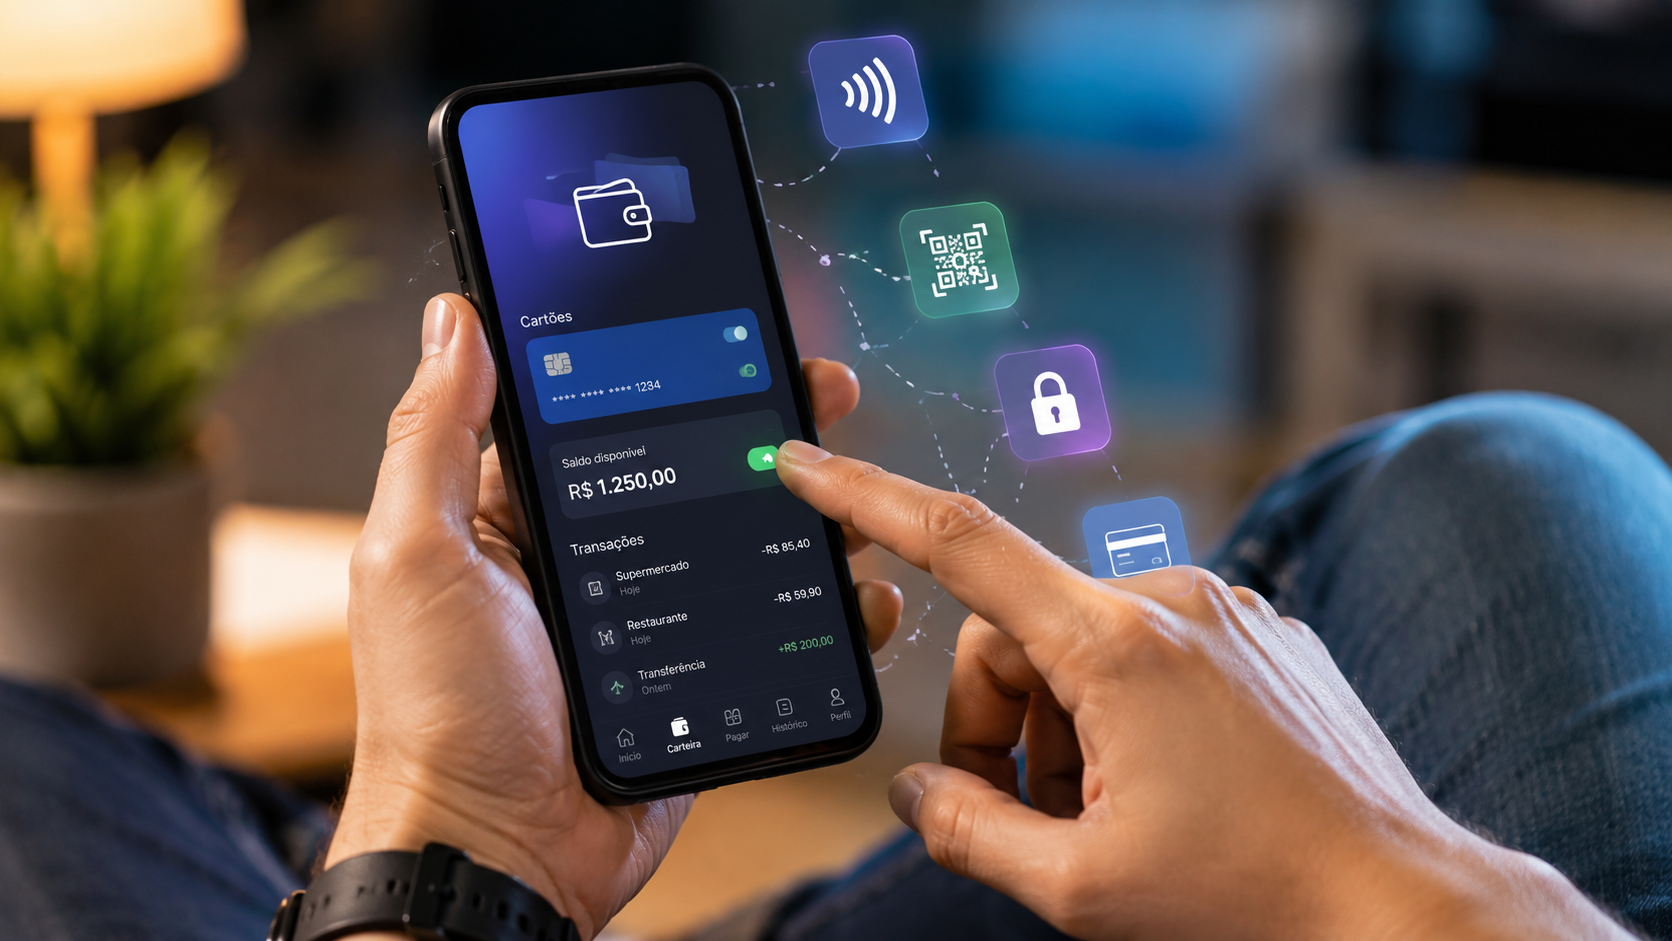
Bezahlen mit dem Handy gehört für viele bereits zum Alltag – sei es beim Bäcker um die Ecke, in öffentlichen Verkehrsmitteln, beim Online-Shopping oder beim Teilen einer Rechnung mit Freunden. Der Komfort ist groß, doch unüberlegte Nutzung kann zu Verwirrung bezüglich Limits, Guthaben, Doppelabbuchungen, Betrug und unbemerkten Kleinausgaben führen.
Digitale Geldbörsen-Apps bündeln Zahlungen, Karten und Überweisungen an einem Ort, funktionieren aber nicht in jedem Land gleich. Manche Lösungen nutzen kontaktloses Bezahlen, andere QR-Codes, interne Guthaben, Zahlungskonten, Sofortüberweisungen oder die Integration mit lokalen Banken.
Am wichtigsten ist, dass man versteht, dass Bequemlichkeit nicht die Kontrolle ersetzt. Bevor Sie Ihr Handy als primäres Zahlungsmittel nutzen, sollten Sie sich mit der Funktionsweise der Technologie vertraut machen, wissen, welche grundlegenden Vorsichtsmaßnahmen notwendig sind und in welchen Situationen die Beratung durch ein Finanzinstitut, eine offizielle Stelle oder eine Verbraucherschutzorganisation ratsam sein kann.
Was ist eine digitale Geldbörse in der Praxis?
Eine digitale Geldbörse ist ein Tool, mit dem Sie Zahlungsmethoden in einer elektronischen Umgebung speichern können. Sie kann Karten, Guthaben, Belege, Rechnungsinformationen, Zahlungsschlüssel, virtuelle Karten oder Anmeldeinformationen speichern, die zur Autorisierung von Käufen über das Mobiltelefon verwendet werden.
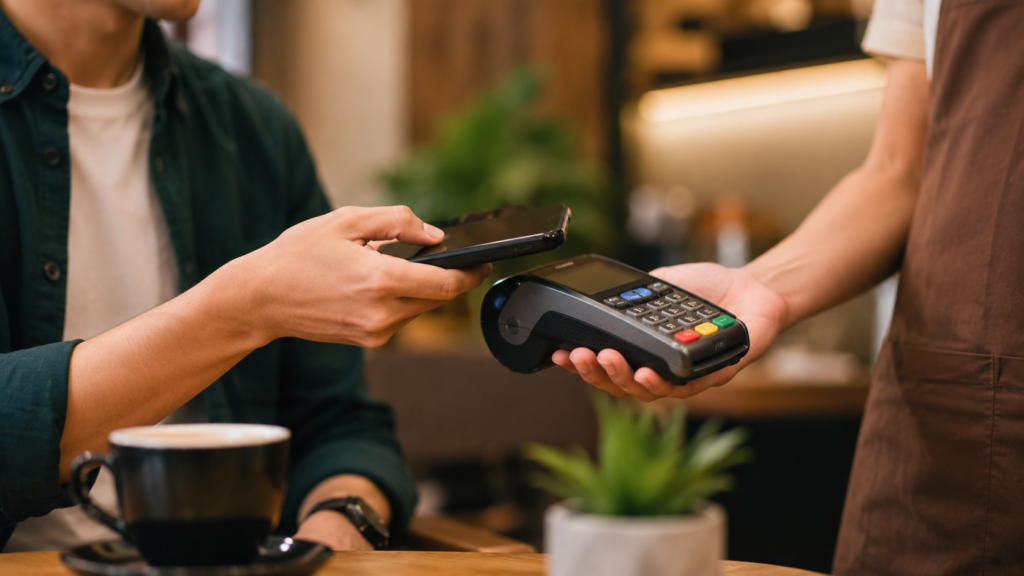
In der Praxis fungiert es als Bindeglied zwischen Nutzer, Geschäft und dem Zahlungsdienstleister. Wenn jemand sein Mobiltelefon an ein Zahlungsterminal hält, einen Code scannt oder einen Online-Kauf bestätigt, sendet die digitale Geldbörse die notwendigen Informationen zur Validierung der Transaktion.
Das bedeutet nicht, dass sich das gesamte Guthaben in der App befindet. In vielen Fällen wird der Betrag von der registrierten Karte oder dem verknüpften Konto abgebucht. In anderen Fällen verbleibt der Betrag als Guthaben auf der Plattform selbst, was eine genauere Beachtung der Auszahlungsregeln, Limits, des Schutzes, der Gebühren und des Kundensupports erfordert.
Digitale Geldbörsen-Apps im täglichen Gebrauch
Im Alltag können solche Apps für Einkäufe im Geschäft, Online-Käufe, Abonnements, Transportkosten, Lieferungen, Dienstleistungen, Rechnungen oder Geldtransfers zwischen Privatpersonen genutzt werden. Das Format variiert je nach Land, lokalem Finanzsystem und den von Unternehmen akzeptierten Technologien.
In Brasilien verbinden Nutzer digitale Zahlungen häufig mit Pix, QR-Codes, kontaktlosen Karten und virtuellen Karten. In anderen Ländern hingegen werden kontaktlose Karten, lokale Überweisungen, Sofortcodes, Guthaben aufgeladen oder Integrationen mit Banken und Mobilfunkanbietern genutzt.
Am verantwortungsvollsten nutzt man die digitale Geldbörse, indem man ihre Komfortfunktion von ihrer finanziellen Funktion trennt. Die Geldbörse erleichtert zwar Zahlungen, doch die Überprüfung von Kontoauszügen, Limits, Belegen und Streitfällen sollte weiterhin sorgfältig erfolgen, insbesondere bei Ratenzahlungen, Währungsumrechnungen oder internationalen Gebühren.
So funktionieren mobile Zahlungen
Mobile Zahlungen können verschiedene Technologien nutzen. Kontaktlose Zahlungen basieren typischerweise auf der Nahfeldkommunikation zwischen Gerät und Zahlungsterminal, während QR-Codes das Scannen von Bildern verwenden, um die Zahlung oder den Empfänger zu identifizieren.
Es stehen außerdem Zahlungsmöglichkeiten per Link, Button im Online-Shop, Sofortüberweisung und virtueller Karte zur Verfügung. In allen Fällen muss das System vor Abschluss der Transaktion die Identität des Nutzers, die Herkunft des Geldes, den Betrag, den Empfänger und dessen Autorisierung bestätigen.
Ein einfaches brasilianisches Beispiel ist der Einkauf in einer Apotheke. Der Kunde kann sein Smartphone an das Kartenlesegerät halten, gegebenenfalls eine PIN eingeben und erhält den Beleg in seiner Karten- oder Banking-App. Falls das Kartenlesegerät keine Internetverbindung hat oder der Akku des Smartphones leer ist, wird eine andere Zahlungsmethode benötigt.
Bei internationalen Reisen kann der Ablauf erheblich variieren. Eine in Brasilien akzeptierte Karte wird möglicherweise in einem anderen Land nicht akzeptiert, für eine digitale Geldbörse kann eine zusätzliche Verifizierung erforderlich sein, und je nach Vertrag und geltenden Bestimmungen können Gebühren für Währungsumrechnung, Steuern oder sonstige Kosten anfallen.
Wie Sie vor der Registrierung einer Karte oder eines Guthabens prüfen können.
Bevor Sie eine Karte registrieren, sollten Sie als Erstes prüfen, ob die App aus dem offiziellen App Store Ihres Betriebssystems heruntergeladen wurde. Gefälschte Apps, per SMS erhaltene Links und Webseiten, die sich als Banken ausgeben, stellen häufige Risiken bei Zahlungsbetrug dar.
Als Nächstes sollten Berechtigungen, Authentifizierung und Benachrichtigungen überprüft werden. Eine Wallet, die Zahlungen ohne Passwort, Biometrie oder Transaktionsbenachrichtigungen ermöglicht, ist möglicherweise weniger geeignet für Personen, die Geräte gemeinsam nutzen, ihr Mobiltelefon am Arbeitsplatz verwenden oder häufig an belebten Orten unterwegs sind.
Es ist außerdem wichtig zu wissen, ob die App ein internes Guthaben verwaltet. Kleine Beträge auf einer Plattform ungenutzt zu lassen, kann zwar praktisch sein, sollte aber nicht automatisch wie ein herkömmliches Bankkonto behandelt werden. Schutz-, Auszahlungs-, Sperr- und Supportbestimmungen variieren je nach Land, Institut und Vertrag.
Bei Unklarheiten bezüglich Guthabenschutz, Rückbuchungen, Streitigkeiten oder Haftung bei Betrug sollten Sie sich an die offiziellen Kanäle der App, Ihre Bank und die für Ihre Region zuständige Verbraucherschutzbehörde wenden. Bei erheblichen finanziellen Verlusten kann eine spezialisierte Beratung erforderlich sein.
Eine sichere Schritt-für-Schritt-Anleitung für den Einstieg.
Im ersten Schritt wählen Sie eine App, die mit Ihrem Gerät und Ihren bisherigen Zahlungsmethoden kompatibel ist. Sie müssen weder alle Ihre Karten registrieren noch ein hohes Guthaben vorhalten, um das Tool gefahrlos zu testen.
Im zweiten Schritt sollten Sie die Bildschirmsperre, ein sicheres Passwort, – falls verfügbar – biometrische Daten und die Zwei-Faktor-Authentifizierung aktivieren. Diese Sicherheitsmaßnahmen beseitigen zwar keine Risiken vollständig, verringern aber die Wahrscheinlichkeit, dass jemand Zugriff auf die Wallet erhält, falls das Telefon verloren geht, gestohlen wird oder von einer anderen Person benutzt wird.
Registrieren Sie anschließend nur eine Karte oder Zahlungsmethode mit geringerem Risiko. Bei Online-Einkäufen kann eine virtuelle Karte hilfreich sein, da Sie damit die Nutzung einschränken, Zugangsdaten sperren und wiederkehrende von einmaligen Käufen trennen können, sofern Ihre Bank diese Funktion anbietet.
Führen Sie abschließend einen kleinen Einkauf durch und überprüfen Sie den gesamten Vorgang: autorisierter Betrag, Quittung, Benachrichtigung, Transaktion auf Ihrem Kontoauszug und Name des Geschäfts. Dieser Test zeigt, ob die digitale Geldbörse funktioniert und hilft, Abbuchungen mit anderen Namen als denen im Geschäft zu identifizieren.
Häufige Fehler, die die Kontrolle verringern
Ein häufiger Fehler ist, mit dem Handy alles zu bezahlen, ohne vorher den Kontoauszug zu prüfen. Da die Transaktion schnell abläuft, können sich kleine Beträge bei Transportkosten, Lebensmitteln, Abonnements, Lieferungen und Spontankäufen schnell summieren.
Ein weiteres Problem besteht darin, mehrere Karten registriert zu haben, ohne zu wissen, welche als Standardkarte festgelegt ist. Dies kann zu Abbuchungen mit der falschen Karte, unerwünschter Nutzung des Kreditlimits, Kreditkartenzahlungen statt Debitkartenzahlungen oder Schwierigkeiten bei der späteren Auffindung einer Transaktion führen.
Es ist riskant, Zahlungen übereilt zu bestätigen. Bei Überweisungen, QR-Codes und Link-Zahlungen müssen Empfängername, Betrag und Verwendungszweck vor der Autorisierung geprüft werden. Nach Abschluss einer Transaktion kann die Rückforderung des Geldes schwierig sein oder von einer Analyse durch das Finanzinstitut abhängen.
Ein realistisches Beispiel ist jemand, der per SMS eine dringende Anfrage erhält, angeblich von einem Verwandten, und Geld überweist, ohne vorher anzurufen und dies zu bestätigen. In solchen Situationen ist es ratsam, innezuhalten, die Angaben über einen anderen Kanal zu überprüfen und sich vor emotionalem Druck oder künstlich erzeugter Dringlichkeit zu hüten.
Wie Sie die Anwendung an Ihren Kontext und Ihr Land anpassen können.
Nicht jede digitale Geldbörse ist für jeden gleichermaßen nützlich. Jemand, der in einer Hauptstadt mit vielen Geschäften lebt, die kontaktloses Bezahlen akzeptieren, wird sein Handy wahrscheinlich häufig nutzen, während jemand in einem Gebiet mit instabiler Internetverbindung möglicherweise eine physische Karte oder Bargeld für Notfälle benötigt.
Auch das Einkommen beeinflusst die Nutzung. Für Menschen mit knappem Budget empfiehlt es sich, niedrige Limits festzulegen, ungenutzte Guthaben zu vermeiden und die Ausgaben täglich zu überprüfen. Wer die Wallet auf Reisen nutzt, sollte besonders auf Währungsumrechnung, IOF (brasilianische Steuer auf Finanztransaktionen), Gebühren, lokale Akzeptanz und Unterstützung in anderen Sprachen achten.
Alter und digitale Kompetenz spielen ebenfalls eine Rolle. Ein Anfänger beginnt vielleicht mit einfachen Zahlungen vor Ort und aktivierten Benachrichtigungen, während jemand mit mittleren Kenntnissen virtuelle Karten nach Verwendungszweck organisieren, wiederkehrende Käufe trennen und Berechtigungen häufiger überprüfen könnte.
Die rechtlichen Bestimmungen variieren von Land zu Land. Streitbeilegungsrechte, Rückbuchungsfristen, Betrugsschutz, Treuhandversicherung und Haftung für unautorisierte Transaktionen können sich in den einzelnen Rechtsordnungen unterscheiden. Daher ist es unerlässlich, den Vertrag und die offiziellen Kanäle sorgfältig zu lesen.
Sicherheits-, Datenschutz- und Guthabenbeschränkungen
Sicherheit hängt von einer Kombination aus Technologie, Verhalten und Unterstützung ab. Biometrie, Passwörter, Tokenisierung, Fernsperrung und Warnmeldungen helfen, schützen aber nicht vor allen Betrugsmaschen, insbesondere wenn der Nutzer selbst eine Überweisung an den falschen Empfänger autorisiert.
Auch der Datenschutz verdient Beachtung. Bei der Nutzung einer digitalen Geldbörse kann der Nutzer je nach den Berechtigungen und Richtlinien der Plattform Transaktionsdaten, den ungefähren Standort, das Gerät, die Karte, das Kaufverhalten und Kontaktinformationen teilen.
Interne Guthaben sollten mit Vorsicht behandelt werden. Das Ansparen kleiner Beträge für den täglichen Bedarf kann in manchen Fällen sinnvoll sein, doch das Halten großer Summen ohne Kenntnis des geltenden Schutzes erhöht das finanzielle Risiko. Der Schutz kann je nach Land, Art des Finanzinstituts und Kontostruktur variieren.
Eine vernünftige Regel ist, im Portemonnaie nur so viel Geld aufzubewahren, wie man sofort benötigt, sofern man über ein separates Konto verfügt. Für Notfallfonds gelten unter Umständen klarere Schutzbestimmungen für Bankkonten oder regulierte Finanzprodukte; dies hängt jedoch auch von der jeweiligen Gesetzgebung ab.
Wann man Hilfe oder spezialisierte Unterstützung in Anspruch nehmen sollte.
Bei unbekannten Abbuchungen, Doppelzahlungen, Verlust des Mobiltelefons, Verdacht auf unbefugten Zugriff, Kontosperrung, Überweisung an die falsche Person oder Problemen beim Abrufen des Kontostands wenden Sie sich bitte an den offiziellen Support. Je früher das Problem gemeldet wird, desto höher ist die Wahrscheinlichkeit einer korrekten Analyse.
Im Betrugsfall wird dringend davon abgeraten, direkt mit Fremden zu verhandeln oder Anweisungen aus Nachrichten zu befolgen. Am sichersten ist es, die offiziellen Kanäle der App, der Bank oder des Kartenausstellers zu nutzen und je nach Land und Schwere des Vorfalls Anzeige bei der Polizei zu erstatten.
Professionelle Hilfe kann erforderlich sein, wenn es um hohe Streitwerte, wiederkehrende Verluste, abgelehnte Ansprüche, Missbrauch personenbezogener Daten oder Vertragsstreitigkeiten geht. In Brasilien kann sich der Verbraucher je nach Situation an Procon (Verbraucherschutzbehörde), das Finanzinstitut, consumidor.gov.br (eine Regierungswebsite) oder einen Rechtsanwalt wenden.
Für Unternehmen, Freiberufler und Einzelhändler ist noch größere Sorgfalt geboten. Der Empfang von Zahlungen über digitale Geldbörsen erfordert die Kontrolle von Belegen, die Abstimmung der Konten, die Ausstellung von Steuerrechnungen, falls erforderlich, die Vermeidung von Rückbuchungen und die Trennung von privaten und geschäftlichen Geldern.
Praktische Checkliste
- Laden Sie die App nur aus dem offiziellen App Store Ihres Geräts herunter.
- Aktivieren Sie die Bildschirmsperre, ein sicheres Passwort und biometrische Daten, bevor Sie eine Karte registrieren.
- Registrieren Sie zunächst nur eine Zahlungsmethode mit dem geringsten Risiko.
- Prüfen Sie, welche Karte als Standardzahlungsmethode festgelegt ist.
- Aktivieren Sie Benachrichtigungen für jeden Kauf, jede Überweisung und jeden Anmeldeversuch.
- Probieren Sie es mit einem kleinen Einkauf aus und überprüfen Sie die Transaktion auf Ihrem Kontoauszug.
- Vermeiden Sie es, ein hohes Guthaben zu halten, ohne die Schutz- und Auszahlungsregeln zu verstehen.
- Prüfen Sie vor der Bestätigung des QR-Codes oder Links den Namen des Empfängers, den Betrag und die Beschreibung.
- Nutzen Sie eine virtuelle Karte für Online-Einkäufe, wenn Ihre Bank diese Funktion anbietet.
- Alte, abgelaufene oder unbrauchbare Karten entfernen.
- Bewahren Sie die Quittungen für wichtige Einkäufe auf, bis diese auf Ihrem Kontoauszug erscheinen.
- Halten Sie eine alternative Zahlungsmethode bereit, falls Batterie, Internet oder System ausfallen.
- Sperren Sie umgehend Ihre Wallet und SIM-Karte, falls Ihr Handy verloren geht oder gestohlen wird.
- Bei unbekannten Abbuchungen, Betrugsversuchen oder gesperrten Guthaben wenden Sie sich bitte an die zuständige Behörde.
Abschluss
Mobile Zahlungen können Ihren Alltag erleichtern, erfordern aber dieselbe Sorgfalt wie jede andere finanzielle Entscheidung. Kontrolle bedeutet nicht nur schnelles Bezahlen, sondern auch zu wissen, woher das Geld stammt, an wen es gesendet wurde, wie man eine Abbuchung beanstandet und welche Limits zu Ihrem Budget passen.
Eine gut konfigurierte digitale Geldbörse kann die Organisation erleichtern, wenn der Nutzer ein sicheres Passwort verwendet, Benachrichtigungen aktiviert hat, ein angemessenes Guthaben besitzt und regelmäßig seine Kontoauszüge prüft. Verantwortungsbewusste Nutzung berücksichtigt zudem Land, Einkommen, Art des Kaufs, verfügbare Internetverbindung und die Richtlinien des jeweiligen Finanzinstituts.
Hatten Sie jemals Probleme beim Bezahlen mit Ihrem Mobiltelefon? Waren Ihre größten Bedenken die Sicherheit, die Kostenkontrolle, fehlerhafte Abbuchungen oder die Funktionsweise der App?
Gibt es in Ihrem Alltag bestimmte Situationen, in denen eine digitale Geldbörse zwar hilfreich ist, aber dennoch Unsicherheit hervorruft?
Häufig gestellte Fragen
Ist eine digitale Geldbörse dasselbe wie eine Bank?
Nicht immer. Manche Wallets sind mit Banken verknüpft, andere dienen als Zahlungskonten, Überweisungs-Apps oder zur Kartenauthentifizierung. Schutz, Guthaben und Support variieren je nach Institut und Land.
Ist kontaktloses Bezahlen mit dem Handy sicher?
Ein Gerät mit Bildschirmsperre, Authentifizierung und aktiven Benachrichtigungen bietet Sicherheit. Dennoch muss der Nutzer die Einstellungen regelmäßig überprüfen und das System auf dem neuesten Stand halten. Sicherheit hängt sowohl von der Technologie als auch vom Verhalten des Nutzers ab.
Was soll ich tun, wenn ich die falsche Person bezahle?
Wenden Sie sich umgehend an den offiziellen Support der App oder Ihrer Bank, die Sie für die Transaktion verwendet haben. Versuchen Sie nicht, das Problem mit unbekannten Vermittlern zu lösen. Je nach Land und Zahlungsmethode können Rückerstattungen einer Überprüfung, lokalen Bestimmungen und der Mitwirkung des Empfängers unterliegen.
Ist es in Ordnung, Geld ungenutzt im Portemonnaie liegen zu lassen?
Für kleinere, alltägliche Ausgaben kann es in manchen Fällen praktisch sein. Bei größeren Beträgen ist es wichtig zu wissen, ob es einen Schutz gibt, Auszahlungsfristen, Gebühren und was bei einer Sperrung oder einem Ausfall der Plattform passiert. Die Regeln variieren je nach Vertrag und Gesetzgebung.
Kann ich bei internationalen Reisen eine digitale Geldbörse verwenden?
Ja, sofern App, Karte und Zielland kompatibel sind. Prüfen Sie vor Reiseantritt Wechselkurse, Gebühren, Steuern, Akzeptanz und Support vor Ort. Es empfiehlt sich außerdem, eine alternative Zahlungsmethode mitzunehmen.
Wie kann ich kleine Ausgaben, die mit meinem Handy verursacht werden, kontrollieren?
Aktivieren Sie Benachrichtigungen, prüfen Sie Ihre Abrechnung wöchentlich und trennen Sie Kategorien wie Lebensmittel, Transport, Abonnements und Online-Einkäufe. Kleinere Ausgaben geraten leicht in Vergessenheit, wenn die Zahlung bald fällig ist. Ein monatliches Limit hilft Ihnen, den Überblick zu behalten.
Was sollten Sie tun, wenn Ihr Handy gestohlen wird oder verloren geht?
Nutzen Sie die Fernsperrfunktion Ihres Geräts, benachrichtigen Sie Ihre Bank oder Ihren Kartenaussteller und sperren Sie den Zugriff auf Ihre Wallet über offizielle Kanäle. Es wird außerdem empfohlen, die SIM-Karte zu sperren und wichtige Passwörter zu ändern. Bei verdächtigen Transaktionen sollten Sie umgehend Widerspruch einlegen.
Nützliche Referenzen
FTC – Betrugsfälle im Zusammenhang mit App-Zahlungen: FTC – Zahlungs-Apps
BIZ – Sofortzahlungen und Akzeptanz: BIS – schnelle Zahlungen
Zentralbank – Sicherheit in Bildern: BCB — Pix-Sicherheit